
NETCD Dipte Ortalamalar Kümelendi: 95 üstünde DÜK olur ve 50 Günlük Direnç Kırılır.
Sponsorlu Reklam Alanı
NETCD Şirketin Geri Alım Desteğiyle Teknik Görünüm Güçleniyor:
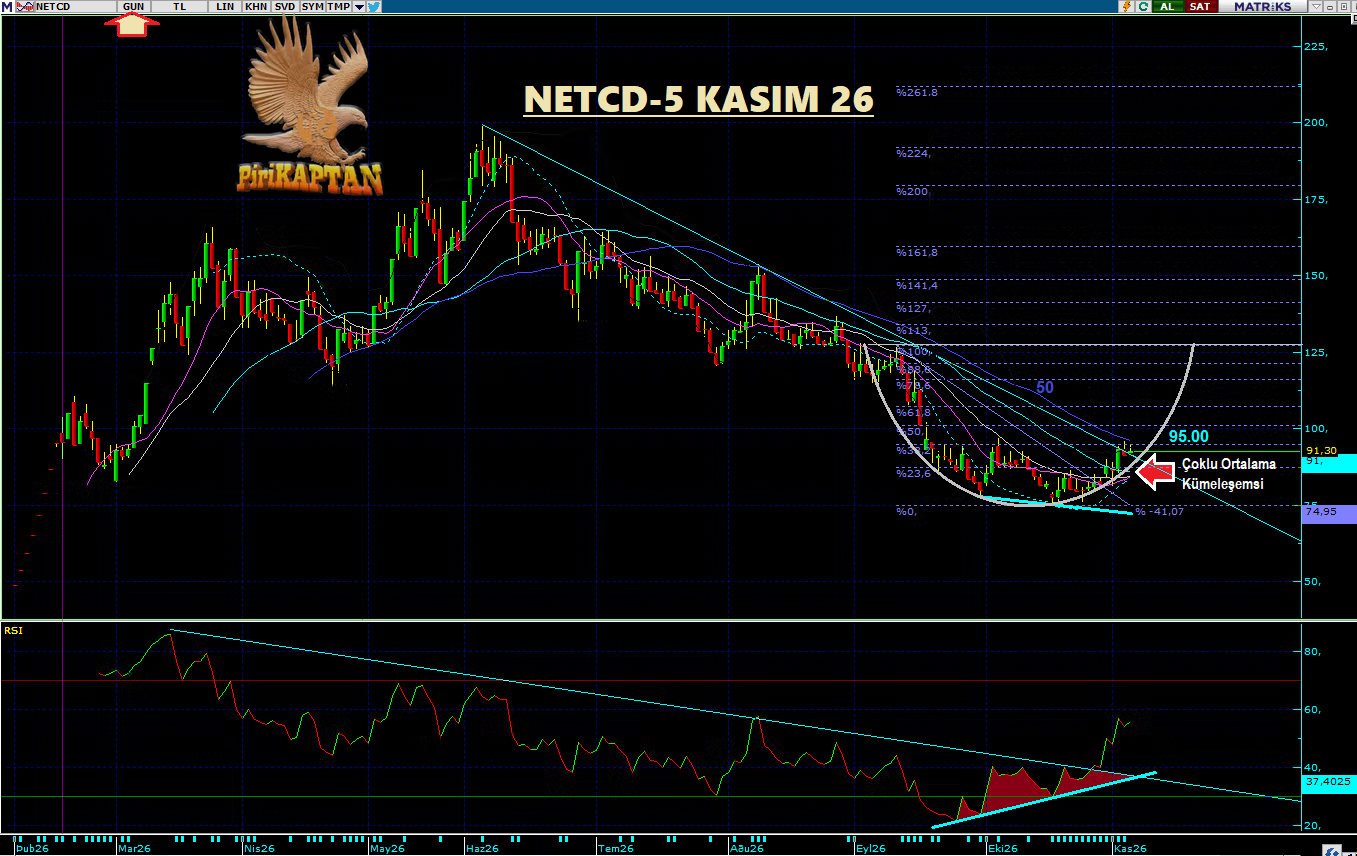
NETCD 5 Kasım Günlük Grafik Analizi
Şirket Profili ve Faaliyet Alanı:Netcad Yazılım A.Ş. (BIST: NETCD), 1989’dan bu yana Türkiye’nin mekânsal veri ve Coğrafi Bilgi Sistemleri (CBS/GIS) alanında lider yazılım şirketidir. Mühendislik, CAD, haritacılık, kadastro, şehir planlama, madencilik, altyapı, enerji, ulaşım ve akıllı şehir çözümleri sunmaktadır. Şirket, kamu kurumları, belediyeler ve özel sektöre yönelik 40’ın üzerinde ürünle faaliyet göstermekte, 130.000’den fazla kullanıcıya ve binlerce kuruma hizmet vermektedir. Bilişim 500 araştırmalarında CBS kategorisinde lider konumda olan Netcad, gelirlerinin önemli bir kısmını Ar-Ge’ye ayırmaktadır. Ana ortak Eurocad S.a.r.l. (%51,54) aracılığıyla Taxim Capital Partners kontrolündedir; Evon Yapı Proje %15,90 paya sahiptir. Fiili dolaşım (halka açıklık) oranı yaklaşık %28,9’dur.
Temel Analiz ve Bilanço Değerlendirmesi:
Yazılım Liderinden Güçlü Bilanço:
9 Ayda 737 Milyon TL Net Kâr, Net Nakit Pozisyonu ve Düşük Borçluluk
2026 yılı ilk 9 aylık (30 Eylül 2026) finansal sonuçlar güçlü bir tablo ortaya koymaktadır:
- Hasılat: 1,39 milyar TL (bir önceki yılın aynı dönemine göre yaklaşık %19 artış)
- Net Kâr: 737,2 milyon TL (yaklaşık %17 artış)
- Özkaynaklar: Yaklaşık 4,0 milyar TL
- Toplam Varlıklar: 4,24 milyar TL
- Nakit ve Nakit Benzerleri: 878 milyon TL seviyesinde (net nakit pozisyonu güçlü)
Teknik Analiz:
Grafikte fiyat, uzun süren düşüş trendinin ardından dip bölgesinde konsolidasyon göstermiş ve “PU” (pozitif uyumsuzluk veya dip dönüş formasyonu) sinyalleri üretmiştir. Çoklu hareketli ortalamaların birbirine yakın kümelenmesi (özellikle kısa ve orta vadeli ortalamalar) klasik bir sıkışma ve potansiyel kırılım hazırlığı olarak yorumlanmaktadır. Mevcut seviyeler (yaklaşık 91 TL civarı) üzerinde:
- 95,00 TL eşiğinin aşılması, düşen trend direncinin (DÜK) ve 50 günlük hareketli ortalama direncinin (yaklaşık 96 TL civarı) kırılması anlamına gelebilir.
- Bu kırılımın teyit edilmesi halinde yukarı yönlü ivmenin güçlenmesi beklenir.
- Orta vadede 127 TL civarı çanak formasyonu oluşum direnci önemli bir teknik hedef olarak öne çıkmaktadır.
Genel Değerlendirme ve Riskler
Temel veriler (kârlılık, nakit pozisyonu, düşük borçluluk ve geri alım programı) ile teknik görünüm (dip kümelenmesi ve ortalama birleşmesi) uyumlu bir tablo çizmektedir. 95 üstü kırılım senaryosu teknik olarak izlenmeye değerdir; başarılı olursa 127 bölgesi orta vadeli direnç olarak gündeme gelebilir.
Risk unsurları:Genel piyasa riski, kamu/belediye alacak tahsilat süreleri, Ar-Ge yatırımlarının aktifleştirilmiş büyüklüğü ve sektördeki rekabet. Ayrıca teknik kırılımların teyit edilmemesi durumunda konsolidasyonun uzama ihtimali bulunmaktadır.
Yasal Uyarı: Bu çalışma yatırım tavsiyesi niteliği taşımaz. Piyasa koşulları hızla değişebilir. Karar vermeden önce kendi araştırmanızı yapmanız.
Veriler KAP ve açık kaynaklardan derlenmiştir; gecikmeli olabilir.
Kaynaklar: KAP finansal raporları (2026/9), şirket web sitesi, Borsa İstanbul verileri ve teknik grafik analizi (5 Kasım 2026).
Yorumlar (0)
Piri Kaptan
Sponsorlu Reklam Alanı
Henüz yorum yapılmamış. İlk yorumu siz yazın!