
AKSEN: Zirveden %50’ye Yakın Düzeltme Sonrası Dipte Pozitif Uyumsuzluk
Kapasite 2029’da 6.178 MW’a, FAVÖK ise 841 milyon dolara çıkma hedefiyle “ticari işletmeye geçiş yılı” yaşanıyor.
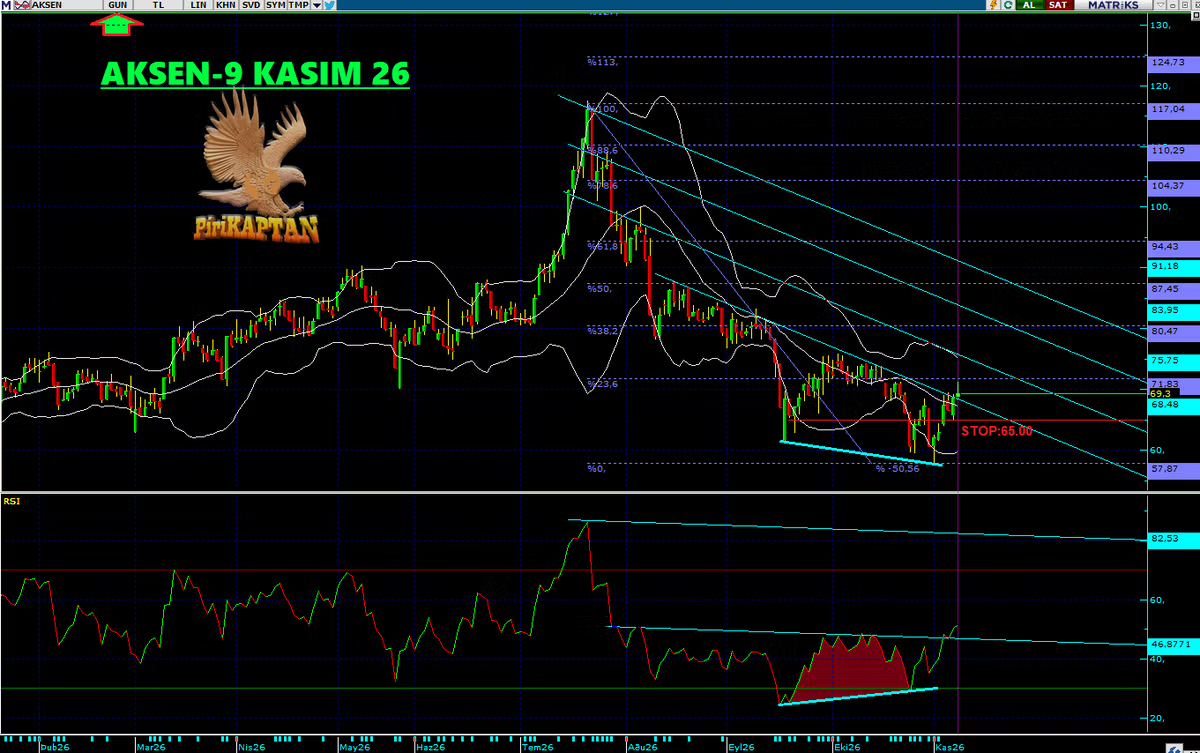
AKSEN GÜNLÜK GRAFİK VE TEMEL ANALİZ-9 KASIM 2026
Zirvesinden neredeyse yarı yarıya eriyen AKSEN’de teknik dip sinyali: RSI’da pozitif uyumsuzluk oluştu.
- Bugün açıklanması beklenen 2026/9 bilançosu, yatırımların devreye girdiği dönemin ilk somut fotoğrafını verecek.
- Analist hedef fiyatları 107-120 TL bandında; mevcut seviyeye göre %50’nin üzerinde potansiyel konuşuluyor.
- Kapasite 2029’da 6.178 MW’a, FAVÖK ise 841 milyon dolara çıkma hedefiyle “ticari işletmeye geçiş yılı” yaşanıyor.
Teknik Görünüm: %50’lik Düzeltme ve Dipte Pozitif Uyumsuzluk
9 Kasım 2026 günlük grafiğinde AKSEN, yıl içi zirvesinden (yaklaşık 117-120 TL bölgesi) %50’ye yakın değer kaybederek 50-60 TL bandına kadar geriledi. Bu sert düzeltme sonrası fiyat, Fibonacci %50,56 civarında destek arayışına girdi. Grafikte dikkat çeken en önemli teknik unsur, dipte oluşan pozitif (bullish) uyumsuzluk. Fiyat daha düşük dipler yaparken RSI yükselen dipler oluşturuyor; bu klasik bir “momentum toparlanıyor” sinyalidir ve tepki hareketinin gelebileceğine işaret eder.
Kısa vadeli stop seviyesi olarak 65 TL öne çıkıyor. Yukarı yönde Fibonacci dirençleri kademeli takip edilecek: 71,83 TL, 75,75 TL, 80,47 TL ve daha yukarıdaki 83,95 – 87,45 bandı kritik. Bugün itibarıyla fiyat 70-71 TL civarında işlem görüyor ve günlük bazda %3 civarı artıda. Hacim ve kapanış, bilanço öncesi pozisyonlanmayı destekler nitelikte. RSI’nın aşırı satım bölgesinden çıkıp yükseliş eğilimine girmesi, kısa-orta vadeli tepki potansiyelini güçlendiriyor. Ancak 200 günlük ortalamanın (yaklaşık 78-79 TL) üzerinde kalıcı bir kapanış, trend dönüşünün daha güvenilir teyidi olacaktır.
Temel Analiz: Yatırım Döngüsünün Zirvesi ve Büyüme Hikâyesi
Aksa Enerji, bağımsız elektrik üreticisi olarak Türkiye başta olmak üzere Afrika ve Orta Asya’da faaliyet gösteriyor. Eylül 2026 itibarıyla kurulu güç yaklaşık 3.675 MW seviyesinde. Şirket, 2024-2026 döneminde 15 projeyle yaklaşık 2.800 MW’lık yatırım döngüsünün en yoğun yılını tamamlıyor. Hedef, 2029’da kurulu gücü %68 artışla 6.178 MW’a çıkarmak. Bu kapasitenin önemli kısmı yurt dışında gelir garantili (USD bazlı, uzun vadeli) anlaşmalara, Türkiye tarafında ise YEKDEM destekli depolamalı yenilenebilir projelere dayanıyor.
Şirket 2026 yılı beklentilerini korudu: yaklaşık 50,8 milyar TL net satış (+%9) ve 17,9 milyar TL FAVÖK (+%20). Yatırım harcamaları 2026’da zirve yapacak (yaklaşık 28,5 milyar TL veya 682 milyon USD), ardından düşecek. Net borç/FAVÖK’ün 2026’da 4,3x civarında zirve yaptıktan sonra 2027’de 3,5x, 2029’da 1,7x’e inmesi hedefleniyor. Ayrıca 2027 yılı kârından temettü dağıtımı planlanıyor.,
Son dönemde Kırşehir Alıç Depolamalı GES (48 MW), Kazakistan Kızılorda, Gana Kumasi gibi projeler ticari işletmeye alındı veya alınma aşamasında. KKTC Kalecik’te 35 MW kapasite artışı da duyuruldu. Bu yatırımların ikinci yarıda ve 2027’de FAVÖK’e katkısı artacak. Analistlerin ortalama hedef fiyatı 107-120 TL bandında; çoğu “Al” veya “Tut” tavsiyesi veriyor. Piyasa değeri şu an 86-87 milyar TL civarında, F/K yaklaşık 23-26, PD/DD 1,26 seviyesinde.
Halka açıklık oranı %19-20 bandında; Kazancı Holding ağırlıklı kontrol devam ediyor. Takas tarafında büyük yatırımcıların ve kurumların pozisyonları, bilanço sonrası hacim ve fiyat hareketinde belirleyici olabilir.
Bilanço Katalizörü ve Beklentiler
Şirket, 2026 yılı 3. çeyrek mali tablolarının bugün (9 Kasım 2026) açıklanacağını KAP üzerinden duyurdu. Bu bilanço, yeni santrallerin devreye girdiği dönemin ilk net fotoğrafını verecek. Hasılat tarafında yurt içi baskı devam edebilirken, yurt dışı operasyonların ve yeni kapasitelerin FAVÖK marjına katkısı izlenecek. Net kârda finansman giderleri ve kur etkisi kritik. Olumlu bir bilanço (özellikle FAVÖK ve nakit akışı tarafında), teknik dip sinyaliyle birleşerek tepki hareketini hızlandırabilir. Olumsuz bir sürpriz ise 65 TL stop seviyesinin test edilmesine yol açabilir.
Sonuç ve Riskler
AKSEN, uzun vadeli büyüme hikâyesi güçlü (garantili gelir + yenilenebilir + kapasite artışı) bir enerji şirketi. Kısa vadede ise zirveden gelen sert düzeltme sonrası teknik olarak tepki bölgesinde. Bugünkü bilanço, bu tepkinin tetikleyicisi veya yön belirleyicisi olabilir. Fibonacci dirençlerinin kırılması ve 200 günlük ortalamanın üzerine yerleşmesi, orta vadeli yükseliş senaryosunu güçlendirir.
NOT: Bu çalışma yatırım tavsiyesi değildir; kişisel analiz ve risk yönetimi esastır. Grafik ve teknik seviyeler 9 Kasım 2026 verilerine dayanmaktadır.
pirikaptan.com – Teknik ve temel analizi birleştiren değerlendirmeler için takipte kalın.
İlker Elmacı
09.11.2026 14:11Aksen istikrarlı kağıt.7 yıldır elimde.Son düşüşle üzdü biraz.Çabuk toparlar inşallah.