
BESTE Zirveden %-72 Düşüş Sonrası Dipte Pozitif Uyumsuzluk Oluşturdu.
BESTE PD/DD 0,58-0,60 bandında defter değerinin altında işlem gören BESTE’de dip dönüş ihtimali güçleniyor.
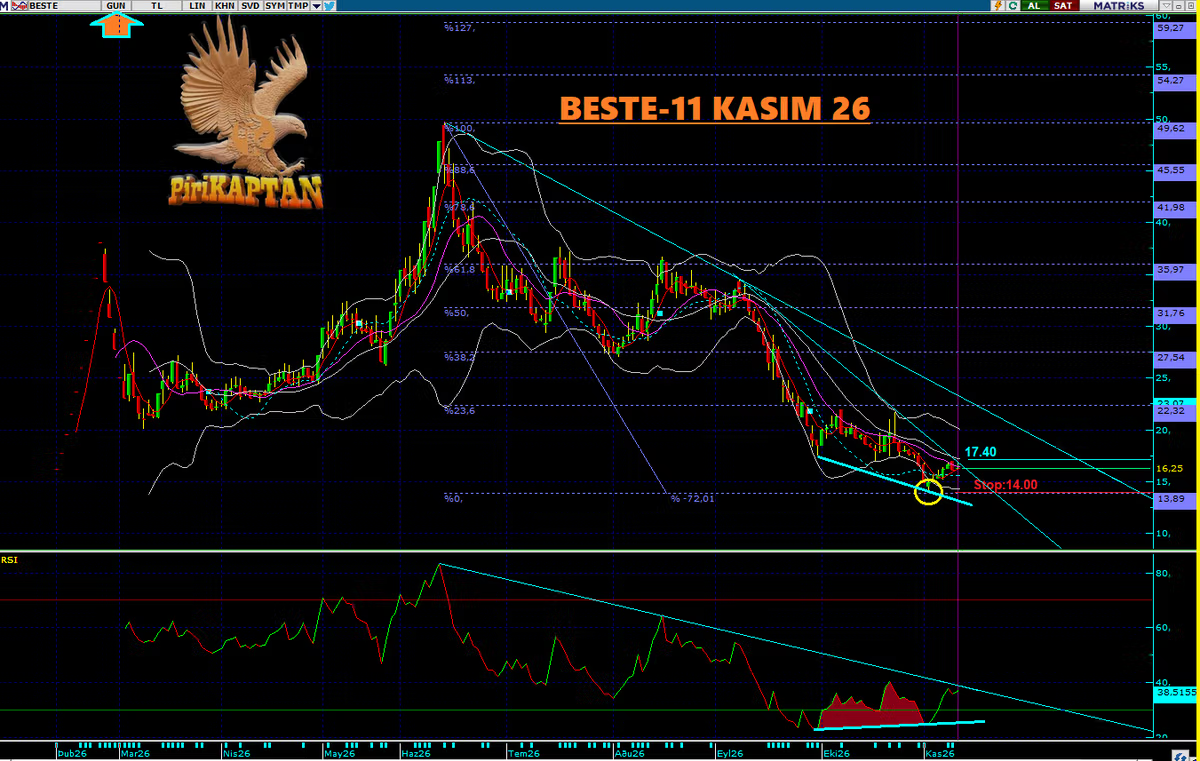
BESTE BEST BRANDS GRUP ENERJİ YATIRIM A.Ş.
(11 Kasım 2026-Günlük Grafik)
- Zirveden %-72 eriyen BESTE’de RSI ile fiyat arasında dipte Pozitif Uyumsuzluk (PU) oluşuyor.
- 311 milyon TL’lik 9 aylık kar açıklayan yenilenebilir enerji şirketi teknik olarak trend kırma eşiğinde.
- 17,40 üzeri Bollinger orta bandı kırılırsa yükselişte Fibonacci dirençleri öne çıkacak.
- PD/DD 0,58-0,60 bandında defter değerinin altında işlem gören BESTE’de dip dönüş ihtimali güçleniyor.
- Çekiç mum + BB dışına çıkış senaryosu dönüş için kritik ipucu olabilir (Stop: 14,00).
Best Brands Grup Enerji Yatırım A.Ş. (BESTE), yenilenebilir kaynaklardan elektrik üretimi alanında faaliyet gösteren bir şirkettir. Portföyü ağırlıklı olarak güneş enerji santrallerinden (GES) oluşur; toplam kurulu güç yaklaşık 50,35 MWp seviyesindedir ve santraller Erzurum, Bilecik, Kayseri, Isparta, Bitlis ve Erzincan gibi illerde konumlanmıştır. Şirket 2026 Şubat’ta Borsa İstanbul’da işlem görmeye başlamıştır. Ana ortaklık yapısında Sürkit Holding yaklaşık %71 payla hakim konumdadır; fiili dolaşım oranı %29 civarındadır. Ayrıca araç muayene istasyonları alanında bağlı ortaklıklar üzerinden yeni alanlara giriş yapılmıştır.
Bilanço ve Karlılık:
2026 yılı 9 aylık (1 Ocak-30 Eylül) dönemde ana ortaklık net karı 311,4 milyon TL olarak gerçekleşmiştir (geçen yılın aynı dönemine göre yaklaşık %74 artış). Hasılat 323,7 milyon TL seviyesinde kalmış ve yıllık bazda %6,6 gerilemiştir. Üçüncü çeyrekte satışlar ise %7,2 artarak 155,6 milyon TL’ye ulaşmıştır.Ancak kar kalitesine dikkat çekmek gerekir. Dönem karının önemli kısmı ertelenmiş vergi gelirinden (yaklaşık 347 milyon TL) kaynaklanmaktadır. Bu, üretim kazançlarında kurumlar vergisi oranının 2027’den itibaren %12,5’e düşürülmesine ilişkin yasal düzenlemenin etkisidir. Vergi öncesi sonuç ise zarar yönündedir (yaklaşık 35,6 milyon TL). Esas faaliyet karı da negatif bölgededir. Dokuz aylık üretim miktarı geçen yıla göre %13,5 gerilemiştir. Q3’te marj iyileşmeleri (brüt ve FAVÖK marjı) ve satış artışı olumlu sinyal vermiş olsa da, operasyonel performans karışık bir tablo sunmaktadır.
Değerleme:
Piyasa değeri yaklaşık 3,1-3,2 milyar TL bandındadır. Özkaynaklar 5,29 milyar TL civarında olduğundan PD/DD oranı 0,58-0,60 seviyesindedir. Bu, hisseyi defter değerinin belirgin altında işlem gören bir konumda bırakır. Raporlanan kara göre F/K 9-10 civarındadır. Net borç/FAVÖK gibi kaldıraç göstergeleri izlenmelidir; finansal borçların önemli kısmı USD cinsi ve uzun vadelidir. Yenilenebilir enerji sektöründe YEKDEM kapsamında satışların devam etmesi ve potansiyel kapasite artışları orta vadede destekleyici unsurlar olabilir.
Takas verileri açısından (yatırımcı kompozisyonu, yabancı/yerli payı, kurumsal yoğunlaşma) detaylı güncel veriler ayrıca takip edilmelidir; halka açıklık oranı ve işlem hacmi volatiliteyi artırabilir.
Teknik Analiz (11 Kasım 2026 Günlük Grafik):
Grafikte BESTE, zirvesinden yaklaşık %-72 değer kaybetmiş durumdadır (52 haftalık zirve 49,70 TL civarı, dip bölgesi 13,84 TL). Fiyat, uzun bir düşen trend kanalı içinde seyretmektedir.
Olumlu teknik sinyaller:
- Dip bölgesinde RSI ile fiyat arasında Pozitif Uyumsuzluk (PU) oluşmaktadır. Fiyat yeni dipler yaparken RSI daha yüksek dipler üretiyor; bu klasik bir dönüş adayı sinyalidir.
- Hem fiyat hem RSI indikatörü düşen trend çizgilerini (DÜK) kırmaya yaklaşmıştır.
- Bollinger Bantları’nda 17,40 üzeri orta direncin kırılması teknik olarak önemli bir seviye olarak öne çıkmaktadır. Bu kırılım, momentumun güçlenebileceğine işaret eder.
- Dip dönüş senaryosunda hem BB dışına çıkış hem de çekiç mum formasyonu oluşması dönüş ihtimalini destekleyebilir.
Yükseliş senaryosunda Fibonacci direnç seviyeleri (özellikle %38,2, %50 ve %61,8 gibi) kritik rol oynayacaktır. Aşağı yönde 14,00 seviyesi teknik stop olarak izlenebilir. Hacim artışı ve trend kırılımının teyidi olmadan agresif pozisyonlanmak risklidir. RSI aşırı satım bölgesinden toparlanma eğilimi gösterse de, genel düşen trend henüz net kırılmamıştır.
Sonuç ve Değerlendirme:
BESTE, güçlü görünen raporlanan kar rakamına rağmen karın büyük kısmının ertelenmiş vergi etkisinden gelmesi nedeniyle “kaliteli operasyonel kar” açısından temkinli değerlendirilmelidir. Buna karşın PD/DD’nin 0,60 civarında olması ve teknik tarafta dipte pozitif uyumsuzluk + trend kırma yakınlığı, risk/getiri dengesi açısından dikkat çekici bir noktaya işaret etmektedir.17,40 üzerindeki kapanışlar ve Fibonacci dirençlerinin test edilmesi yukarı yönlü hareketi hızlandırabilir. Aksi halde 14,00 altı kırılımlar düşüşün derinleşmesine yol açabilir. Yenilenebilir enerji sektöründeki makro gelişmeler, YEKDEM süreleri, döviz kuru ve faiz ortamı da temel tarafta belirleyici olmaya devam edecektir.
-------------------------------------------------------------------------------------------------------------------
BESTE'nin Yenilenebilir Enerji Sektöründeki emsalleri ile mukayesesi:
- Medyan F/K ≈ 9,5
- Medyan PD/DD ≈ 0,51
- Birçok saf yenilenebilir şirket defter değerine göre derin iskontolarla işlem görüyor.
Şirket | Yaklaşık Piyasa Değeri | F/K | PD/DD | Profil / Ölçek Notları |
|---|---|---|---|---|
BESTE | ~3,1–3,2 milyar TL | ~9,4–10 | 0,57–0,60 | Saf güneş (~50 MWp), yeni halka açık, küçük ölçek |
AKFYE (Akfen Yenilenebilir) | ~21–22 milyar TL | ~7,5–8,0 | 0,29–0,30 | Büyük çeşitlendirilmiş yenilenebilir (RES + GES + HES), yüzlerce MW, aktif büyüme boru hattı |
AYDEM | ~15 milyar TL | ~11,4 | 0,29 | Çeşitlendirilmiş yenilenebilir, oturmuş portföy |
GWIND (Galata Wind) | ~10,5 milyar TL | ~4,6 | ~0,55 | Rüzgar + güneş, daha düşük F/K, temettü ödüyor |
ESEN (Esenboğa) | ~3,8 milyar TL | genellikle A/D veya yüksek | ~0,26 | Güneş odaklı, daha derin defter iskontosu |
ZOREN | küçük–orta | genellikle A/D | çok düşük (~0,10–0,27) | Sektörde PD/DD’de sıklıkla en ucuz olanlardan |
Sektör medyanı | — | ~9,5 | ~0,51 | — |
Değerleme
BESTE, hem F/K hem PD/DD’de sektör medyanına yakın işlem görüyor. Defter değeri bazında en ucuz değil — daha büyük yenilenebilir peer’lerin bir kısmı (AKFYE, AYDEM, ESEN, ZOREN) belirgin şekilde daha düşük PD/DD oranlarında. Raporlanan F/K açısından makul görünse de, bu kâr rakamının kalitesi birçok peer’e göre daha zayıf.Ölçek ve Çeşitlendirme
BESTE, en küçük saf güneş oyuncularından biri. AKFYE ve AYDEM gibi liderler önemli ölçüde daha büyük kurulu güce, daha olgun YEKDEM maruziyetine ve daha net genişleme planlarına (hibrit ve depolama ilgili projeler dahil) sahip. Ölçek genellikle daha iyi operasyonel kaldıraç ve enerji sektöründe daha düşük göreceli risk getirir.
Kâr Kalitesi
BESTE’nin 2026 yılı 9 aylık ~311 milyon TL net kârı, büyük ölçüde üretim gelirleri üzerindeki kurumlar vergisi oranının 2027’den itibaren %12,5’e düşürülmesinden kaynaklanan ertelenmiş vergi gelirinden geliyor. Vergi öncesi sonuç zarar, faaliyet kârı ise dönem için negatifti. Daha büyük peer’ler genellikle daha operasyonel (nakit üreten) kârlılık gösteriyor; bazıları muhasebe kalemlerinden de fayda sağlasa bile.
Diğer Faktörler
- BESTE’nin yakın zamanlı halka arzı (Şubat 2026), yerleşik isimlere göre daha az fiyat geçmişi, daha yüksek volatilite ve daha ince geçmiş anlamına geliyor.
- Likidite ve fiili dolaşım (~%29) yeterli olsa da büyük yenilenebilir isimlerden daha küçük.
- Sektör genelindeki hassasiyetler (YEKDEM süresi, elektrik fiyatları, USD/TRY, finansman maliyetleri, kapasite artışları) hepsi için geçerli, ancak daha küçük saf oyuncularda daha keskin hissedilir.
Saf çarpan bazında BESTE paketin ortasında yer alıyor. AKSEN gibi daha yüksek çarpanlı isimlerden daha ucuz görünse de PD/DD’de en derin iskontolar arasında değil. Peer’lere göre temel farklılaştırıcıları küçük saf güneş ölçeği, kısa halka arz geçmişi ve son raporlanan kârın büyük kısmının operasyonel olmaması. Daha büyük çeşitlendirilmiş yenilenebilir şirketler şu anda daha iyi ölçek, daha şeffaf operasyonel kâr ve (birkaçında) daha düşük defter çarpanları sunuyor.Bu sadece karşılaştırma amaçlı yüksek seviyeli bir özet olup yatırım tavsiyesi değildir. Sonuç çıkarmadan önce mutlaka son KAP bildirimlerini, üretim verilerini, net borç/FAVÖK’ü ve kalan YEKDEM ömrünü kontrol edin.
Önemli Uyarı: Bu çalışma eğitim ve bilgilendirme amaçlıdır, yatırım tavsiyesi değildir. Hisse senetleri yüksek risk içerir; kararlarınızı kendi araştırmanız ve risk profiliniz doğrultusunda veriniz. Geçmiş performans gelecekteki sonuçların garantisi değildir.
(Kaynaklar: KAP finansal tabloları, şirket faaliyet raporları, piyasa verileri ve teknik grafik gözlemleri.
Henüz yorum yapılmamış. İlk yorumu siz yazın!