BİST Temel Analizde Hisse Seçimi Rehberi...(Başucu notlarınız olsun)
Temel analiz, teknik analiz ve risk yönetimiyle birlikte kullanılmalıdır.
BİST Temel Analizde Hisse Seçimi Rehberi...
Temel analiz, bir şirketin gerçek değerini finansal tablolarına bakarak anlamaya çalışır. Fiyatın ucuz mu pahalı mı olduğunu, şirketin sağlıklı olup olmadığını ve uzun vadeli potansiyelini ölçmek için çeşitli oranlar ve değerler kullanılır. Bu yazıda en önemli göstergeleri ve sermaye-özsermaye-piyasa değeri ilişkisini bir arada, pratik bir dille anlatıyorum.
Sermaye, Özsermaye ve Piyasa Değeri Nasıl Yorumlanır? Hangisi Önceliklidir? Temel analizde FK ve PD/DD gibi çarpanların yanında şirketin büyüklüğünü ve gücünü gösteren üç temel kavram daha vardır: Sermaye, Özsermaye ve Piyasa Değeri. Bunlar birbirine yakın görünebilir ama anlamları ve kullanım alanları oldukça farklıdır. Hangi değere ne zaman öncelik vereceğinizi bilmek, hisse seçiminde büyük fark yaratır.
1. Sermaye (Ödenmiş Sermaye)
Şirketin kuruluşunda ve sonraki sermaye artırımlarında ortakların koyduğu nominal (itibari) sermayedir. BIST’te genellikle “Ödenmiş Sermaye” olarak görülür. Hisse adedi = Ödenmiş Sermaye ÷ 1 TL (veya nominal değer) şeklinde hesaplanır.
Nasıl yorumlanır?
- Sermaye tek başına şirketin büyüklüğünü veya gücünü göstermez.
- Daha çok hisse adedi, bedelsiz sermaye artırımı (bonus issue) ve bedelli artırımların etkisini anlamak için önemlidir.
- Düşük sermayeli şirketlerde fiyat hareketleri daha keskin olabilir (hisse adedi az olduğu için).
- Yüksek sermayeli büyük şirketlerde ise işlem hacmi ve likidite genellikle daha iyidir.
2. Özsermaye (Özkaynaklar / Defter Değeri Temeli)
Şirketin toplam varlıklarından tüm borçları çıkarıldığında kalan net değerdir.
Özsermaye = Toplam Varlıklar – Toplam Borçlar İçinde ödenmiş sermaye, geçmiş yıl kârları, yedekler ve dönem kârı/zararı bulunur. Hisse başına defter değeri de buradan hesaplanır.
Nasıl yorumlanır?
- Şirketin muhasebe kayıtlarına göre “gerçek” net varlık gücünü gösterir.
- Pozitif ve büyüyen özsermaye sağlıklı bir bilanço işaretidir.
- Negatif özsermaye (borçların varlıkları aşması) ciddi risk taşır; bu şirketlerde PD/DD hesaplanamaz veya anlamsızdır.
- PD/DD oranı tamamen özsermaye üzerine kuruludur. Bu yüzden bankacılık, GYO, holding ve sigorta şirketlerinde çok kritiktir.
Şirketin borsadaki güncel toplam değeridir.
Piyasa Değeri = Hisse Fiyatı × Toplam Hisse Adedi Anlık değişir ve piyasanın şirkete biçtiği değeri gösterir.
Nasıl yorumlanır?
- En dinamik ve “piyasa gerçekliğini” yansıtan rakamdır.
- Yüksek piyasa değeri genellikle daha likit, daha görünür ve kurumsal yatırımcıların ilgi gösterdiği şirketleri işaret eder.
- Düşük piyasa değerli şirketler potansiyel fırsat sunabilir ama aynı zamanda likidite ve risk açısından daha yüksek olabilir.
- Değerleme çarpanlarının (FK, PD/DD, FD/FAVÖK) paydası veya payı olarak kullanılır.
Amaç | Öncelikli Değer | Neden? |
|---|---|---|
Hissenin ucuz/pahalı olması | Piyasa Değeri + Özsermaye | PD/DD = Piyasa Değeri / Özsermaye |
Şirketin bilanço gücü | Özsermaye | Net varlık ve borç karşılama kapasitesi |
Likidite ve büyüklük | Piyasa Değeri | İşlem kolaylığı ve görünürlük |
Hisse adedi, bedelsiz, bedelli | Sermaye | Yapısal hesaplamalar için |
- Piyasa Değeri → Piyasanın şu anki fiyatlaması
- Özsermaye → Muhasebe değeri ve PD/DD’nin temeli
- Sermaye → Destekleyici yapısal veri
Örneğin:
- Yüksek piyasa değeri + düşük özsermaye = Yüksek PD/DD (primli)
- Düşük piyasa değeri + yüksek özsermaye = Düşük PD/DD (iskontolu görünebilir)
- Güçlü ve büyüyen özsermaye + makul piyasa değeri = Daha güvenli zemin
- 1. FK (F/K – Fiyat / Kazanç Oranı)Hisse fiyatının, hisse başına düşen yıllık net kâra bölünmesiyle bulunur. Kısaca “bu hisse için 1 TL kâr karşılığında kaç TL ödüyorsun?” sorusunun cevabıdır.
- Düşük F/K genellikle “ucuz” olarak yorumlanır, yüksek F/K ise büyüme beklentisi veya aşırı fiyatlanma anlamına gelebilir.
- BIST’te olgun şirketlerde 8-15 arası makul görülür. Bankacılıkta genellikle daha düşük, büyüme odaklı şirketlerde daha yüksek olabilir.
- Mutlaka sektör ortalaması ve şirketin kendi geçmiş F/K’sı ile kıyaslanmalıdır. Zarar eden şirketlerde F/K hesaplanamaz.
2. PD/DD (Piyasa Değeri / Defter Değeri) – PDOranŞirketin borsadaki toplam piyasa değerinin, bilançodaki öz kaynaklara (defter değerine) oranıdır.Formül: PD/DD = Piyasa Değeri ÷ Özsermaye- PD/DD = 1 → Hisse tam defter değerinden işlem görüyor.
- PD/DD < 1 → Defter değerinin altında (teorik olarak iskontolu). Özellikle bankacılık, GYO ve sigorta sektörlerinde dikkat çekici olabilir.
- PD/DD > 1 → Primli fiyatlanmış. Güçlü kârlılık ve büyüme beklentisi olan şirketlerde normaldir.
3. Defter Değeri
Şirketin toplam varlıklarından tüm borçları çıkarıldığında kalan net öz kaynak değeridir. Hisse başına defter değeri, özsermayenin hisse sayısına bölünmesiyle bulunur. PD/DD oranının temelini oluşturur. Yüksek enflasyonlu dönemlerde sabit varlıkların gerçek değeri defter değerinden yüksek olabilir.
4. Sermaye, Özsermaye ve Piyasa Değeri:
Nasıl Yorumlanır, Hangisi Önceliklidir?
Bu üç kavram birbirine yakın görünse de anlamları ve kullanım alanları farklıdır.
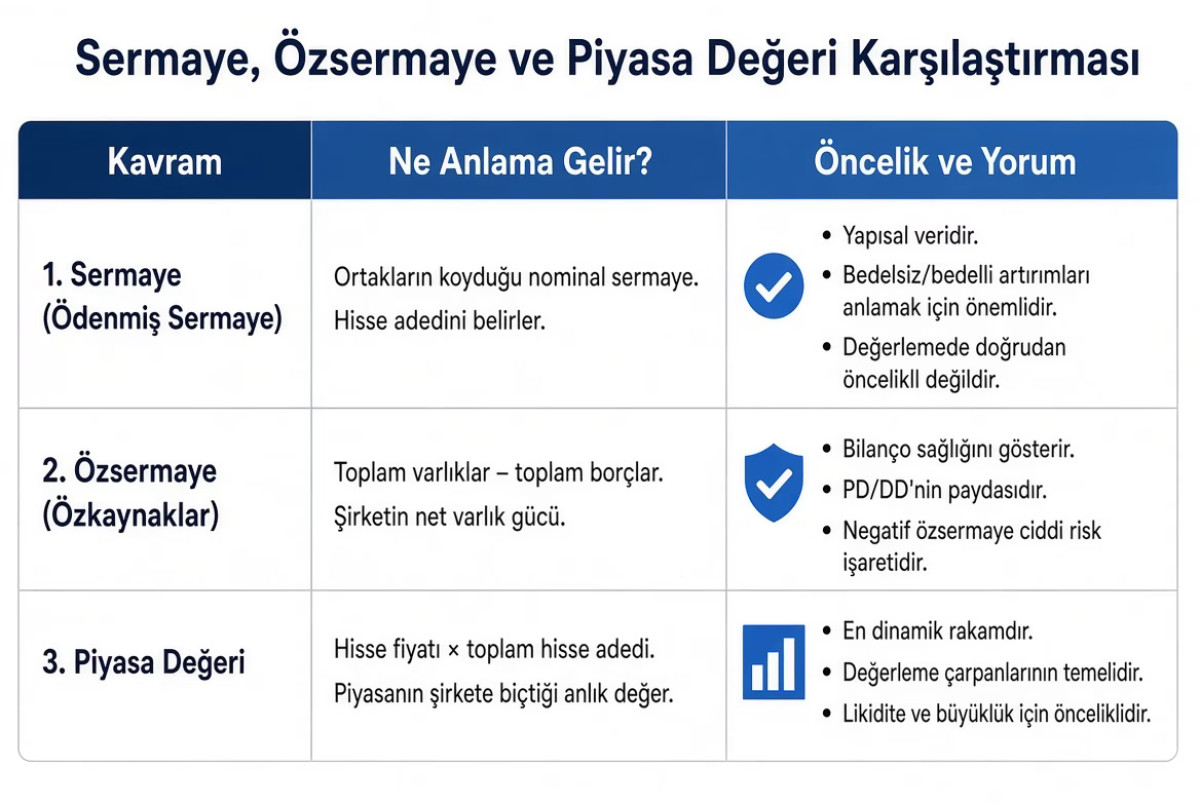
- Piyasa Değeri → Piyasanın şu anki fiyatlaması
- Özsermaye → Muhasebe değeri ve PD/DD’nin temeli
- Sermaye → Destekleyici yapısal veri
- Yüksek piyasa değeri + düşük özsermaye = Yüksek PD/DD (primli)
- Düşük piyasa değeri + yüksek özsermaye = Düşük PD/DD (iskontolu görünebilir)
- Güçlü ve büyüyen özsermaye + makul piyasa değeri = Daha güvenli zemin
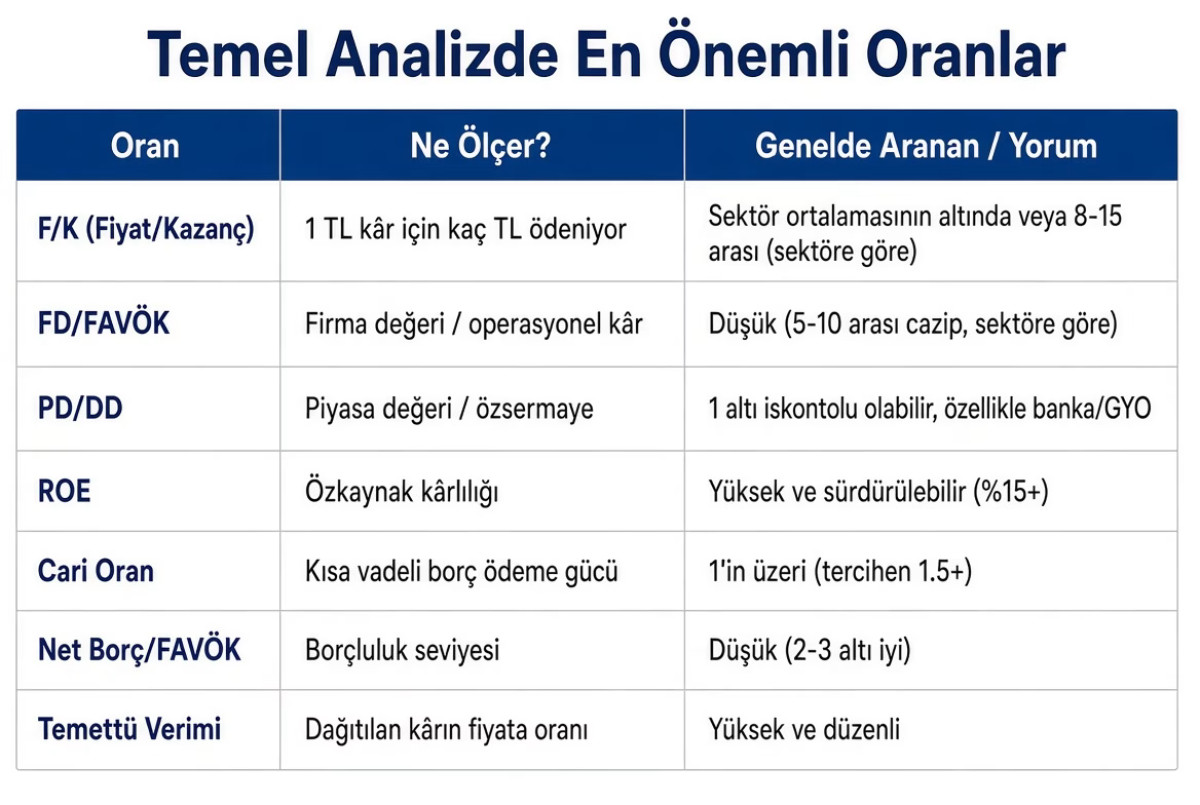
Temel analizde sadece FK ve PD/DD’ye bakmak yetmez. Aşağıdaki tablo en sık kullanılan oranları özetler:
- Sektör ortalamasıyla kıyasla (tek başına düşük oran yeterli değildir).
- Şirketin kendi tarihsel F/K ve PD/DD seviyelerine bak.
- Özsermaye negatif mi? Büyüyor mu?
- Kârlılık (ROE) istikrarlı ve yüksek mi?
- Borçluluk kontrol altında mı?
- Piyasa değeri ile özsermaye arasındaki ilişki (PD/DD) makul mü?
- Nakit akışı ve temettü politikası olumlu mu?
Önemli Uyarı:Bu oranlar geçmiş verileri yansıtır. Gelecek performansını garanti etmez. Temel analiz, teknik analiz ve risk yönetimiyle birlikte kullanılmalıdır. Bu yazı bilgilendirme amaçlıdır, yatırım tavsiyesi değildir. Karar vermeden önce güncel bilanço verilerini ve şirket özel durumlarını mutlaka inceleyin.
💬Yorumlar (0)
Yorum yapabilmek için giriş yapmalısınız.
Giriş Yap / Üye Ol
Henüz yorum yapılmamış. İlk yorumu siz yapın!