
GOLDA Şirketini ziyaret notları:
GOLDA Asya, Avrupa, Afrika vb. 60 ülkeye ihracat yapıyor..
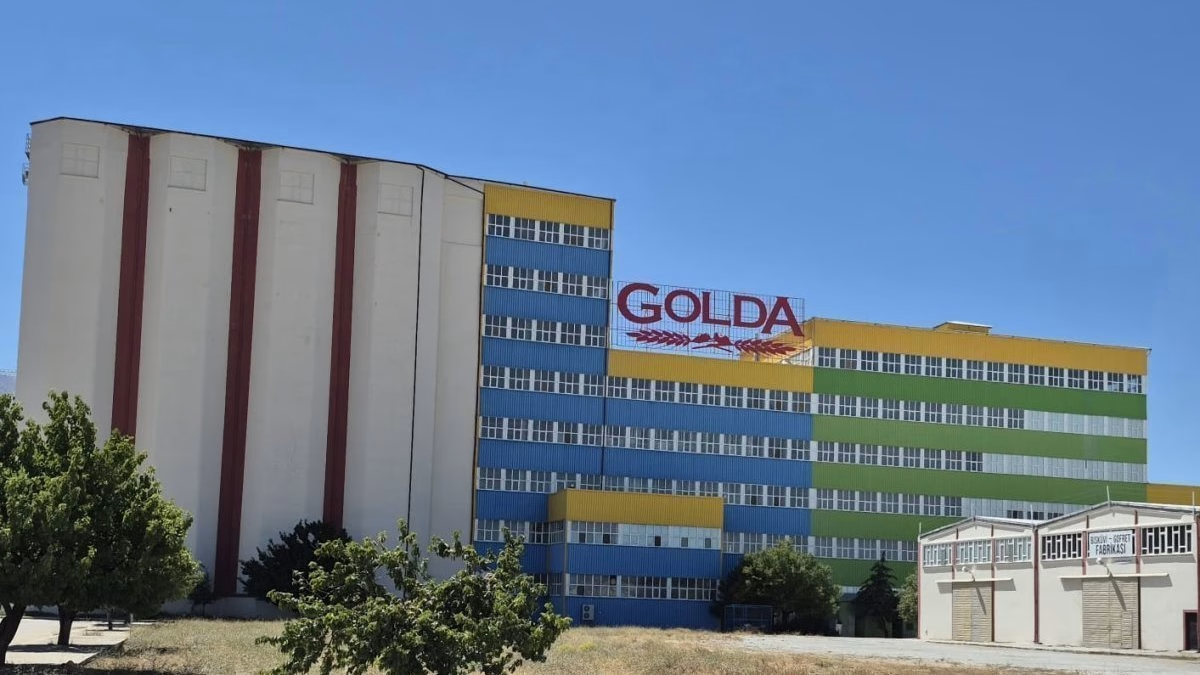
GOLDA GIDA SANAYİ VE TİCARET A.Ş. Şirket ziyaret notları:
Golda Gıda, 1 Ekim 1996 tarihinde kurulmuş olup Türkiye'nin köklü holdinglerinden biri olan Bera Holding bünyesinde faaliyet göstermektedir.
Golda Gıda, Temmuz 2026'da başarıyla halka arz edilmiş olup Borsa İstanbul'da GOLDA koduyla işlem görmektedir.
Ne Üretiyor?
Karaman'ın Kazımkarabekir ilçesinde yer alan dev entegre tesislerinde, "tarladan sofraya" ilkesiyle geniş bir ürün yelpazesinde üretim yapmaktadır.
- Makarna ve İrmik: Farklı çeşitlerde makarna ve irmik üretimi (şirketin en büyük gelir kalemini oluşturur).
- Un: Endüstriyel ve paketli un çeşitleri.
- Bakliyat: Kırmızı/yeşil mercimek, nohut, fasulye, pirinç ve bulgur gibi paketli bakliyat ürünleri.
- Atıştırmalıklar: Bisküvi, gofret ve marshmallow çeşitleri.
- İhracat: Ürettiği ürünleri "Golda, Melda ve Anatoli" markalarıyla 60'tan fazla ülkeye ihraç etmektedir.
- Hayvancılık:Tesis bünyesinde yer alan büyükbaş süt hayvancılığı alanıyla çiğ süt üretimi.
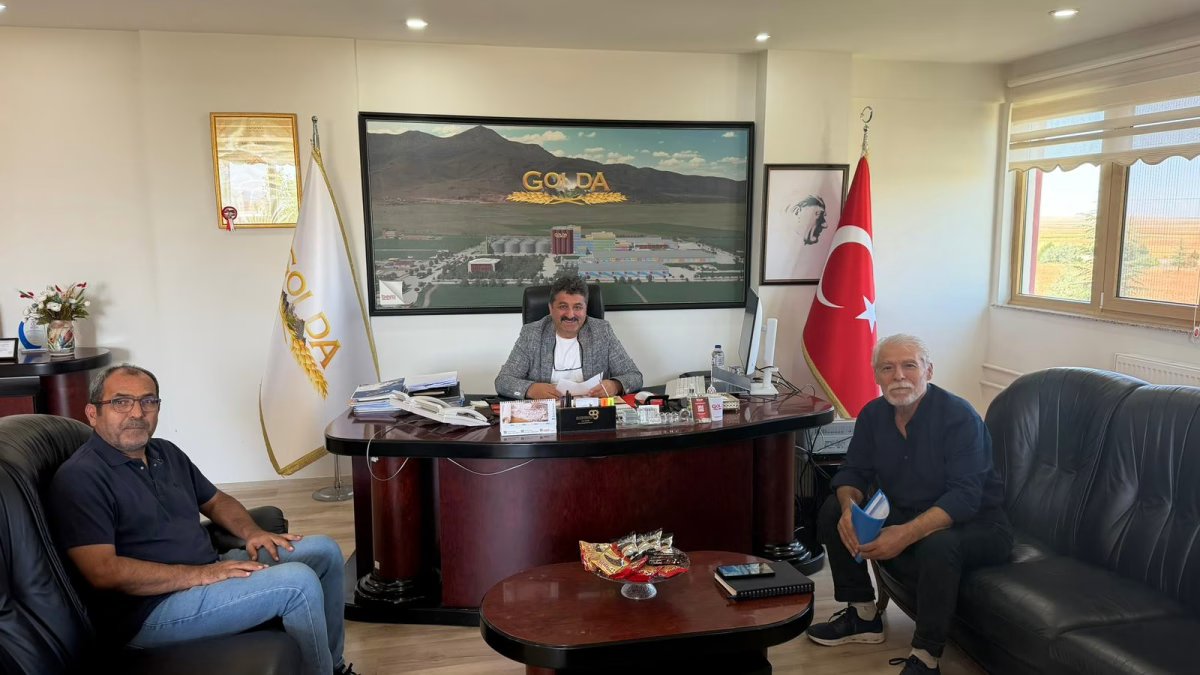
Golda'nın halka arzının ardında BİST'te işlem görmesiyle beraber şirketi ziyaret edip üretim tesislerini gezip yatırımcılarını kısaca bilgilendirmek istedik. Bu vesile ile Golda Genel Müdürü Fatih Doğan'ı ziyaret ederek hissedarların merak ettiği konuları kendisine sorup cevap almaya çalıştık.
Büyüme ve kapasite
1- Halka arz sonrası makarna hattını 4'ten 5'e çıkarma ve kapasiteyi yaklaşık %50 artırma hedefinizin takvimi nedir? Yatırımlar ne zaman üretime yansıyacak ve 2026 yıl sonu / 2027 için kapasite kullanım oranı beklentiniz nedir?
Cevap: Yeni Spaghetti hattına ilişkin yatırım planımız devam etmektedir. Bu kapsamda makine ve ekipman tekliflerini topluyor, teknik ve ticari şartları değerlendiriyor ve uygun firmalarla görüşmelerimizi sürdürüyoruz. Planlanan hat henüz kurulmamış olup yatırım tamamlandığında toplam makarna üretim kapasitemizde önemli bir artış sağlanacaktır.
Yeni müşteri ve pazar arayışlarımızı da kapasite artışına paralel şekilde sürdürüyoruz. Böylece hem mevcut hatlarımızın hem de yeni hattın kapasite kullanım oranlarını kademeli olarak artırmayı planlıyoruz. Yatırım takvimi henüz kesinleşmediğinden, devreye alma tarihi ile 2026-2027 dönemine ilişkin kapasite kullanım oranları yatırım sürecinin ilerleyen aşamalarında netleşecektir. Takvimin kesinleşmesiyle birlikte gerekli bilgilendirmeler yapılacaktır.
2- 2026 yılı için daha önce dile getirilen büyüme hedefi (rekolte etkisiyle %20 civarı) hâlâ geçerli mi? İkinci yarıda yurt içi ve yurt dışı talep nasıl seyrediyor?
Cevap: Daha önce ifade ettiğimiz büyüme hedefi doğrultusunda çalışmalarımız devam etmektedir. Ancak yıl sonu gerçekleşmelerini yalnızca üretim miktarı değil; iç ve dış talep, satış fiyatları, hammadde maliyetleri, döviz kurları ve sevkiyat koşulları birlikte belirleyecektir.
İkinci yarıda hem yurt içinde hem de ihracat pazarlarında yeni müşteri ve sipariş çalışmalarımız sürmektedir. Hasat döneminin hammadde tedariki açısından sağladığı avantajı da kullanarak, satış hacmini artırırken kârlılık ve tahsilat kalitesini koruyan dengeli bir büyüme hedefliyoruz. Bu nedenle büyüme hedefimizi korumaktayız.
İhracat ve pazar
3- İhracat şu anda 60'tan fazla ülkeye yapılıyor, hedef 80 ülke. Hangi pazarlara öncelik veriyorsunuz (Asya, Avrupa, Afrika vb.)? Yeni pazarlarda birim fiyat ve kârlılık nasıl değişiyor?
Cevap: İhracat stratejimiz yalnızca ülke sayısını artırmaya değil, sürdürülebilir ve kârlı bir müşteri portföyü oluşturmaya dayanıyor. Mevcut olduğumuz coğrafyalarda hacmi ve müşteri sürekliliğini korurken; kalite, sertifikasyon ve ürün farklılaştırmasının karşılık bulduğu Türki Cumhuriyetler, Avrupa ve Uzak Doğu pazarlarında daha yüksek katma değerli satışları artırmayı amaçlıyoruz. Amerika kıtasında ve henüz sınırlı olduğumuz pazarlarda ise distribütör gücü, raf erişimi ve tahsilat koşulları uygun olan fırsatları seçici biçimde değerlendiriyoruz.
Yeni pazarlarda birim fiyatı tek başına başarı ölçütü olarak görmüyoruz. Ürünün gramajı, marka veya özel marka yapısı, ambalaj ve kalite özellikleri, navlun, teslim şekli, vade, tahsilat riski ve sipariş hacmi birlikte değerlendirilmektedir. Yüksek standartlı pazarlarda satış fiyatı daha yüksek olabilmekle birlikte sertifikasyon, ambalaj ve lojistik maliyetleri de artmaktadır. Hacim pazarlarında ise birim marj daha sınırlı olsa dahi kapasite kullanımı ve üretim verimliliği toplam katkıyı destekleyebilmektedir.
Bu nedenle hedefimiz yalnızca daha fazla ülkeye ulaşmak değil; şirketin kârlılığına, nakit akışına ve uzun vadeli müşteri yapısına katkı sağlayan pazarlarda büyümektir.
4- Makarna ihracatının toplam ihracat içindeki payı yüksek. Döviz kuru, navlun ve rakip ülkelerin (İtalya, Mısır vb.) fiyat politikası rekabet gücünüzü nasıl etkiliyor?
Cevap: İhracat ağırlıklı yapımız nedeniyle döviz kuru ve navlun hareketlerini yakından takip ediyoruz. Kur değişimleri ihracat gelirlerini destekleyebilmekle birlikte ambalaj, yedek parça, lojistik ve dövize bağlı diğer maliyetleri de etkileyebilmektedir. Bu nedenle fiyat tekliflerimizi güncel maliyetler, teslim şekli ve ödeme koşullarını dikkate alarak oluşturuyoruz.
Navlun tarafında farklı liman, rota ve taşıyıcı seçeneklerini değerlendiriyor; mümkün olan satışlarda navlun riskini teslim şekli üzerinden müşteriyle dengeli biçimde paylaşıyoruz. İtalya daha çok marka ve premium ürünlerle, Mısır ve benzeri ülkeler ise bazı pazarlarda fiyat avantajıyla rekabet ediyor. Golda olarak entegre üretim yapımız, ürün ve ambalaj esnekliğimiz, özel marka üretim kabiliyetimiz, kalite standartlarımız ve Türkiye'nin lojistik konumuyla rekabet ediyoruz. Önceliğimiz fiyat savaşına girmek değil; kalite, teslim güvenilirliği ve sürdürülebilir ticaret üzerinden müşteri kazanmak ve korumaktır.
Kârlılık ve maliyet
5- 2026 ilk yarıda satışlar artmasına rağmen net kâr TMS 29 / net parasal pozisyon kayıpları nedeniyle negatif görünüyor. Operasyonel kârlılık (brüt kâr, FAVÖK) ikinci yarıda ve 2027'de nasıl evirilecek? Marj iyileşmesi için hangi adımlar atılıyor?
Cevap: İlk yarıdaki net sonuç değerlendirilirken enflasyon muhasebesi ve net parasal pozisyon etkisinin operasyonel faaliyetlerden ayrı ele alınması gerekir. Satış tarafında büyüme devam etmekle birlikte hammadde, enerji, ambalaj, lojistik ve finansman koşulları marjlar üzerinde baskı oluşturmuştur.
İkinci yarıda hasat döneminde yapılan hammadde alımlarının maliyet kontrolüne katkı sağlamasını bekliyoruz. Bunun yanında satış fiyatlarının maliyet hareketlerine göre güncellenmesi, daha kârlı ürün ve müşteri karmasına yönelme, üretim randımanının artırılması, enerji verimliliği, gider kontrolü ve tahsilat sürelerinin iyileştirilmesi üzerinde çalışıyoruz. 2027 için bugün kesin bir marj oranı vermek yerine; modernizasyon, yeni hat yatırımı ve yeni ihracat pazarlarının operasyonel kârlılığı kademeli olarak desteklemesini hedeflediğimizi ifade etmek daha doğru olacaktır.
6- Buğday ve bakliyat gibi hammaddelerde fiyat ve tedarik riskini nasıl yönetiyorsunuz? Rekolte yüksekliği maliyetleri ne ölçüde rahatlattı?
Cevap: Hammadde riskini tek bir tedarikçiye veya tek bir alım dönemine bağlı kalmadan yönetiyoruz. Hasat döneminde kalite kriterlerimize uygun ürünleri doğrudan üreticilerden ve güvenilir tedarikçilerden yüksek hacimde alıyor; laboratuvar kontrolleri, depo kapasitesi, stok devir planı ve üretim ihtiyaçlarına göre alımlarımızı kademelendiriyoruz. Böylece hem üretim sürekliliğini güvence altına almayı hem de yıl içindeki fiyat dalgalanmalarına karşı maliyet görünürlüğü sağlamayı amaçlıyoruz.
Yüksek rekolte, ürün bulunabilirliğini ve satın alma şartlarını desteklemektedir. Ancak bunun kârlılığa etkisi tek seferde değil, alınan stok üretime girdikçe ve mamul ürünler satıldıkça ortalama maliyet üzerinden finansallara yansımaktadır. Satış fiyatları, stok taşıma maliyeti, ürün karması ve stok devir hızı da nihai sonucu belirlemektedir. Bu nedenle rekoltenin tedarik güvenliği ve maliyet kontrolü açısından olumlu katkı sağlamasını bekliyoruz.
Fon kullanımı ve finansman
7- Halka arz gelirinin %50-60'ı kapasite/modernizasyon, %40-50'si işletme sermayesi için planlanmıştı. Şu ana kadar ne kadar kaynak kullanıldı, kalan kısım hangi kalemlere ve hangi dönemde harcanacak?
Cevap: Halka arz sürecinde açıkladığımız şekilde, şirketimize sağlanan kaynağın %40-50’lik bölümünü işletme sermayesi ihtiyacında değerlendirmeyi planlamıştık. Bu kapsamda, hasat döneminde uygun kalite ve maliyetle hammadde temin edebilmek amacıyla yaklaşık 250 milyon TL tutarında buğday ve bakliyat alımı gerçekleştirdik. Fonun kullanımına ve gerçekleştirilen hammadde alımlarına ilişkin gelişmeleri de KAP açıklamalarımız aracılığıyla yatırımcılarımızla şeffaf bir şekilde paylaşıyoruz.
Kaynağın kalan kısmı kapasite artışı ve modernizasyon yatırımları için kullanılacaktır. Yeni makarna hattı ve ilgili ekipmanlar için teklifler alıyor, teknik ve ticari değerlendirmeler yapıyor ve uygun firmalarla görüşüyoruz. Harcama takvimi, ekipman seçimi ve sözleşme şartları netleştikçe belirlenecek; kesinleşen önemli gelişmeler kamuoyuyla paylaşılacaktır.
8- Temettü politikası konusunda bir çerçeve var mı? Önümüzdeki yıllarda kâr dağıtımı bekleniyor mu?
Cevap: İzahnamede belirtilen şekilde yerine getirilecektir.
Strateji ve riskler
9- Bera Holding grubuyla hammadde, lojistik veya satış tarafında nasıl bir sinerji var? İlişkili taraf işlemlerinin bağımsızlığını nasıl sağlıyorsunuz?
Cevap: Bera Holding bünyesinde bulunmak; kurumsal bilgi birikimi, finansal ve idari süreçler, satın alma disiplini, risk yönetimi ve ihtiyaç hâlinde ortak hizmetlerden yararlanma açısından ölçek avantajı sağlamaktadır. Bununla birlikte hammadde, lojistik ve satış işlemlerinin her biri Golda Gıda'nın kalite, fiyat, teslimat ve kârlılık kriterleri doğrultusunda değerlendirilmektedir.
İlişkili taraf işlemleri ayrı sözleşmelerle, piyasa koşullarına ve emsallere uygunluk ilkesi çerçevesinde yürütülmektedir. Yetki ve Yönetim Kurulu karar süreçleri uygulanmakta; işlemler SPK düzenlemeleri, Türk Ticaret Kanunu, bağımsız denetim ve kamuyu aydınlatma yükümlülükleri kapsamında finansal tablolarda açıklanmaktadır. Yönetim kararlarında Golda Gıda'nın tüzel kişiliği ve bütün pay sahiplerinin menfaati esastır.
10- Enflasyon, hammadde volatilitesi ve gıda sektöründeki rekabet dışında hissedarların kısa-orta vadede takip etmesi gereken en kritik riskler nelerdir? Sürdürülebilirlik ve enerji (kojenerasyon vb.) yatırımlarının maliyetlere etkisi nedir?
Cevap: Kısa ve orta vadede üretim sürekliliği, makine arızaları ve bakım duruşları, enerji arzı ve fiyatları, ihracat pazarlarındaki ülke ve tahsilat riski, navlun ve rota değişiklikleri, gıda güvenliği, ürün izlenebilirliği, siber güvenlik, nitelikli iş gücü ve yatırım projelerinin planlanan süre ve bütçede tamamlanması yakından takip edilmesi gereken başlıca risklerdir. İklim koşulları, su kullanımı ve tarımsal üretimdeki değişimler de orta vadede hammadde kalitesi ve tedarik sürekliliğini etkileyebilir.
Bu risklere karşı planlı ve önleyici bakım, kritik yedek parça stoku, alternatif tedarikçi ve lojistik güzergâhları, laboratuvar kontrolleri ve izlenebilirlik, müşteri kredi limitleri, sigorta ve iş sürekliliği uygulamaları yürütülmektedir.
Enerji tarafında 2 MWe gücündeki kojenerasyon sistemi aynı yakıttan eş zamanlı olarak elektrik ve kullanılabilir ısı üretmektedir. Atık ısının üretim proseslerinde değerlendirilmesi toplam enerji verimliliğini artırırken, şebekeden alınan elektrik ve ayrı ısı üretimi ihtiyacını azaltmaktadır. Yaklaşık 1,8 MW gücündeki çatı güneş enerjisi sistemi de öz tüketimi destekleyerek elektrik maliyeti ve fiyat dalgalanmasına karşı koruma sağlamaktadır. Bu yatırımların temel amacı birim üretim başına enerji tüketimini, dışa bağımlılığı ve karbon yoğunluğunu azaltmaktır.
💬 Yorumlar (0)
Yorum yapabilmek için giriş yapmalısınız.
Giriş Yap / Üye OlHenüz yorum yapılmamış. İlk yorumu siz yapın!