
METEN (Metgün Enerji): Yükselen Üçgen Formasyonu Güçleniyor..
METEN’de Yükselen Üçgen Formasyonu Şekilleniyor: 21 TL Üzeri Tutunma Formasyon Hedefine Kapı Açabilir. Temel Taraf YEKA Zaferiyle Destekleniyor
METEN METGÜN ENERJİ YATIRIMLARI A.Ş.
Temel, Teknik Analiz-5 Kasım 2026
- METEN’de Yükselen Üçgen Formasyonu Şekilleniyor: 21 TL Üzeri Tutunma Formasyon Hedefine Kapı Açabilir
- YEKA RES-2026’da En Büyük Saha Kazanıldı: 320 MWe Sivas Rüzgârı ile Kapasite Neredeyse İkiye Katlanacak
- 9 Aylık Bilançoda Net Kâr 1,45 Milyar TL’ye Ulaştı, Özkaynaklar 20 Milyar TL’yi Aştı
- PD/DD 0,68 ile Defter Değerinin Altında İşlem Görüyor; Yabancı Takas İlgisi Dikkat Çekiyor
- RSI Dirence Yaklaşıyor, MACD Sıfır Hattı Üzerinde: Teknik Momentum Olumlu
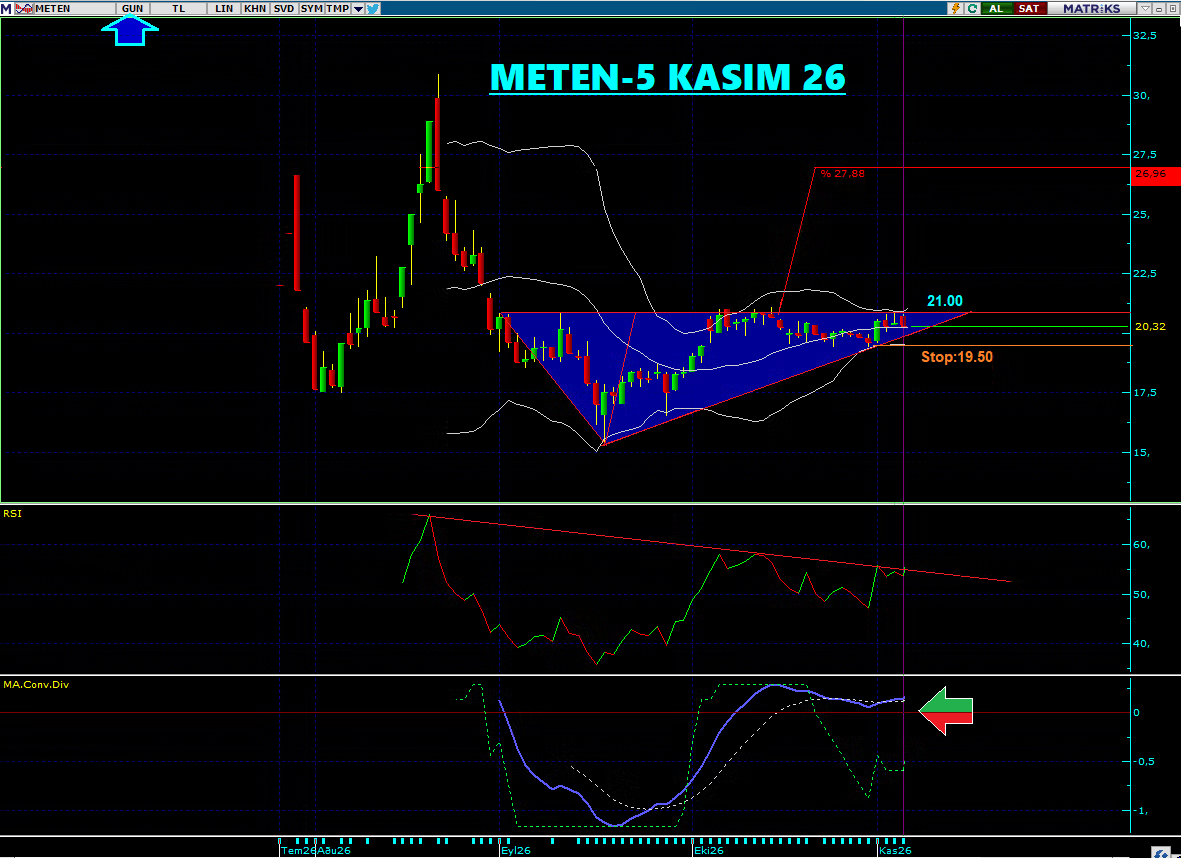
Metgün Enerji Yatırımları A.Ş. (Borsa İstanbul: METEN), yenilenebilir enerji (rüzgâr, güneş ve hidroelektrik) alanında faaliyet gösteren bir şirket. 5 Kasım 2026 günlük kapanış grafiğinde yükselen üçgen formasyonu oluşturmaya çalışan yapı dikkat çekiyor. Fiyat 21,00 TL seviyesinin üzerinde tutunursa formasyon hedefine doğru hareket potansiyeli taşıyor. Bu teknik tabloyu, şirketin son bilanço performansı, YEKA RES-2026 başarısı ve takas verileriyle birlikte değerlendirmek faydalı olacaktır.
Şirket ve Son Önemli Gelişme: YEKA RES-2026 Zaferi:
Metgün Enerji, 2 Kasım 2026’da gerçekleşen YEKA RES-2026 yarışmalarında sahalar arasındaki en yüksek bağlantı kapasitesine sahip R26-Sivas RES ihalesini kazandı. 320 MWe kapasiteli proje için teklif edilen fiyat 3,50 euro sent/kWh, katkı payı ise MW başına 30.000 euro (toplam 9,6 milyon euro + KDV) oldu. Şartnameye göre sözleşmenin imzalanmasından itibaren 72 ay serbest piyasada satış yapılabilecek, ardından 20 yıllık alım dönemi başlayacak.
Şirketin mevcut kurulu gücü yaklaşık 274 MW seviyesinde. Sivas projesinin devreye girmesiyle toplam kurulu güç yaklaşık 594 MW’a çıkabilecek. Bu, kapasitede yüzde 100’ün üzerinde bir artış anlamına geliyor ve şirketin 2030 hedeflerine önemli katkı sağlayacak. Bakanlık onayı ve YEKA Kullanım Hakkı Sözleşmesi’nin imzalanması sonrası saha çalışmaları başlayacak. Bu gelişme, uzun vadeli büyüme hikâyesini güçlendiriyor. Temel Analiz: Bilanço Güçlü, Değerleme Cazip:
2026 yılı ilk 9 aylık (2026/9) bilanço verilerine göre:
- Hasılat: 1,50 milyar TL (yıllık bazda yüzde 27 civarında düşüş)
- Esas faaliyet kârı: 414,7 milyon TL (yüzde 82 artış)
- FAVÖK: 862 milyon TL
- Net dönem kârı: 1,45 milyar TL (önceki yılın aynı dönemine göre yüzde 144 artış)
- Toplam varlıklar: 26,64 milyar TL
- Özkaynaklar: 20,01 milyar TL (güçlü artış)
- Net borç: Önemli ölçüde iyileşti (nakit pozisyonu güçlendi)
Net kâr artışında enflasyon muhasebesi (TMS 29) kaynaklı net parasal pozisyon kazançlarının etkisi bulunuyor. Yine de esas faaliyet kârındaki belirgin yükseliş ve özkaynaklardaki artış olumlu. Değerleme tarafında F/K oranı yaklaşık 10,8, PD/DD oranı 0,68 seviyesinde. Hisse, defter değerinin belirgin altında işlem görüyor. Piyasa değeri yaklaşık 13,6 milyar TL, halka açıklık oranı yüzde 14 civarında, ödenmiş sermaye 635 milyon TL.
Geri alım programı da devam ediyor. Bu durum, yönetimce hisseye güvenin bir göstergesi olarak okunabilir.
Takas ve Yabancı İlgisi
Ekim 2026 verilerine göre METEN, aylık bazda yabancı takas oranı en çok artan hisseler arasında ilk sırada yer aldı (yaklaşık yüzde 7,55 artış). Yabancı ilgisi, özellikle yenilenebilir enerji sektöründeki büyüme potansiyeli ve son YEKA başarısıyla birlikte takip ediliyor. Düşük halka açıklık oranı nedeniyle takas hareketleri fiyat üzerinde daha belirgin etki yaratabilir. Teknik Analiz: Yükselen Üçgen ve Göstergeler:
5 Kasım günlük grafikte yükselen üçgen formasyonu belirginleşiyor. Formasyonun üst bandı 21,00 TL civarında. Bu seviyenin üzerinde kalıcı tutunma sağlanırsa formasyon hedefi (yaklaşık yüzde 27,88’lik potansiyel) 26,90-27,00 TL bölgesine işaret ediyor. Stop seviyesi teknik olarak 19,50 TL civarında izlenebilir.
Göstergeler destekleyici:
- RSI: Direnç çizgisini kırmaya yakın konumda (nötr bölgenin üst kısmında, yaklaşık 60-63 aralığı).
- MACD: Sıfır hattının üzerinde hareket ediyor ve pozitif momentum veriyor. Kısa vadeli hareketli ortalamalar uzun vadeli ortalamaların üzerinde.
- Fiyat, yükselen trend çizgisi üzerinde seyrediyor. Hacim desteğiyle 21 TL kırılımı gelirse ivme kazanabilir.
52 haftalık aralık 15,30-30,86 TL. Hisse, zirvenin yaklaşık yüzde 30 altında işlem görüyor; bu da yukarı yönlü alan bırakıyor.
Genel Değerlendirme:
METEN, yenilenebilir enerji sektöründe kapasite artışı (özellikle Sivas YEKA projesi) ile uzun vadeli büyüme potansiyeli taşıyor. Bilançodaki özkaynak güçlenmesi, düşük PD/DD ve yabancı takas ilgisi temel tarafta olumlu unsurlar. Teknik tarafta yükselen üçgen formasyonu ve 21 TL üzerindeki tutunma kritik. Formasyonun çalışması halinde 27 TL bölgesi hedef olarak öne çıkıyor. Ancak enerji fiyatlarındaki dalgalanmalar, proje finansmanı ve uygulama takvimi, enflasyon muhasebesinin etkisi ve genel piyasa riskleri göz önünde bulundurulmalı. Bu yazı yatırım tavsiyesi niteliği taşımamaktadır; kişisel yatırım kararlarınızı kendi araştırmanız ve risk profiliniz doğrultusunda vermeniz önemlidir.
NOT: Çalışma yatırım tavsiyesi değildir. Kendi bakış açınızı yapın.
Kaynaklar: Borsa İstanbul, KAP, şirket açıklamaları ve piyasa verileri (Kasım 2026).
Henüz yorum yapılmamış. İlk yorumu siz yazın!