
SOKM Fibonacci Dirençleri Aşılıyor, Momentum Yeniden Alevlendi
SOKM’de Teknik Güçlü Sinyali: Zero Line Crossover ile Yeni Ralli Kapıda mı?
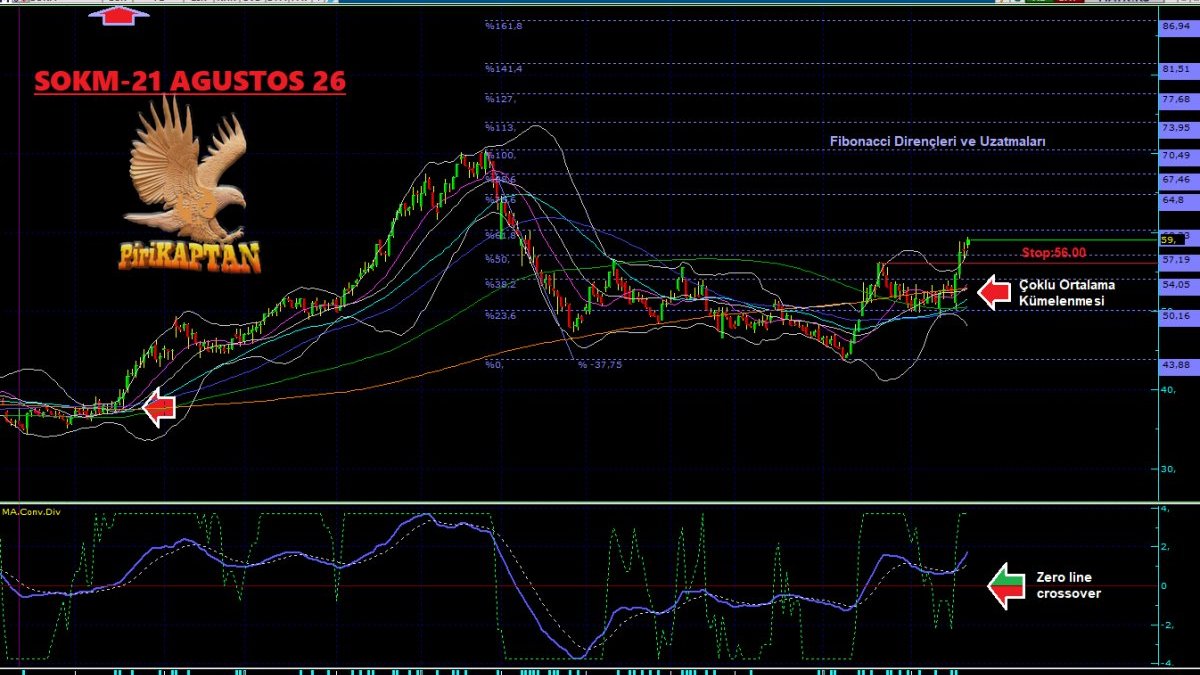
SOKM ŞOK MARKETLER TİCARET A.Ş. 21 Ağustos 2026
Detaylı Teknik Yorum (21 Ağustos 2026 Kapanış Grafiğine Göre)
Grafikte net bir şekilde görülen yapı oldukça olumlu:
Temel Yorum: Şok Marketler Ticaret A.Ş. (SOKM), Türkiye’nin önde gelen indirim market zincirlerinden biri. Yaklaşık 11.000 mağaza (2025 sonu verileri), 50.000+ çalışan ve güçlü mağaza ağıyla BİM ve A101’in başlıca rakiplerinden. Yıldız Holding ekosistemiyle bağlantılı ortaklık yapısı (Turkish Retail Investments, Gözde Girişim vb.) ve EBRD gibi kurumsal yatırımcıları var.
Uyarı: Bu yorum yalnızca eğitim/bilgilendirme amaçlıdır, yatırım tavsiyesi değildir. Kendi risk analizinizi yapın, stop kullanın.
- Uzun vadeli trend: Ekim 2025’ten itibaren güçlü yükseliş trendi oluşmuş. Erken 2026’da zirve (yaklaşık 80-90+ seviyeleri civarı) sonrası düzeltme yaşanmış, ancak ana yükseliş yapısı bozulmamış.
- Çoklu Ortalama Kümelenmesi: Farklı periyotlardaki hareketli ortalamalar (kısa-orta vadeli) fiyatın hemen altında ve çevresinde sıkışmış durumda. Bu “kümelenme” genellikle konsolidasyon sonrası güçlü bir kırılımın habercisidir. Fiyat ortalamaların üzerine yerleşmeye çalışıyor.
- MACD (MA Conv.Div): Alt panelde net Zero Line Crossover (sıfır çizgisi yukarı kesişimi) görülüyor. Mavi MACD çizgisi sıfırın üzerine geçmiş ve histogram/momentum güçlenmeye başlamış. Bu, momentumun negatiften pozitife döndüğünün klasik ve güçlü bir sinyalidir.
- Fibonacci Dirençleri ve Uzatmaları: Grafikte işaretlenen Fibonacci seviyeleri önemli. Fiyat mevcut seviyelerden yukarı yönlü hareket ederken bu dirençleri test edecek.
- Stop seviyesi: 56,00 olarak belirtilmiş – oldukça mantıklı bir koruma noktası. Bu seviyenin altında kapanışlar kısa vadeli görünümü bozar.
- Genel tablo: RSI’ın 65 civarı (önceki verilerle uyumlu) ve fiyatın yükselen mumlarla ilerlemesi, alıcıların kontrolü ele aldığını gösteriyor. Kısa vadede 60 üstü kalıcılık ve hacimli yükselişler bir sonraki Fibonacci hedeflerine (64-67-70 bandı) yol açabilir.
Temel Yorum: Şok Marketler Ticaret A.Ş. (SOKM), Türkiye’nin önde gelen indirim market zincirlerinden biri. Yaklaşık 11.000 mağaza (2025 sonu verileri), 50.000+ çalışan ve güçlü mağaza ağıyla BİM ve A101’in başlıca rakiplerinden. Yıldız Holding ekosistemiyle bağlantılı ortaklık yapısı (Turkish Retail Investments, Gözde Girişim vb.) ve EBRD gibi kurumsal yatırımcıları var.
- Büyüme hikâyesi: Satış gelirleri hızlı artıyor (2025’te 278+ milyar TL bandı). Mağaza sayısı ve coğrafi yaygınlık güçlü. “Her gün düşük fiyat” modeli enflasyonist ortamda tüketicinin tercihini destekliyor.
- Zayıf noktalar: Son dönemlerde net zarar açıklamış (maliyet baskıları, enflasyon, yatırım harcamaları). F/K negatif, ancak PD/DD 0,8-0,9 bandında makul seviyelerde. Nakit akışı tarafı daha olumlu görünüyor.
- Analist beklentileri: Hedef fiyatlar genel olarak 78-88 TL bandında (bazı kurumlarda Strong Buy / Endeks Üstü Getiri tavsiyeleri mevcut). Mevcut fiyata (~59 TL civarı 21 Ağustos kapanışı) göre yukarı potansiyel dikkat çekici.
stockanalysis.com
Uyarı: Bu yorum yalnızca eğitim/bilgilendirme amaçlıdır, yatırım tavsiyesi değildir. Kendi risk analizinizi yapın, stop kullanın.
💬 Yorumlar (0)
Yorum yapabilmek için giriş yapmalısınız.
Giriş Yap / Üye OlHenüz yorum yapılmamış. İlk yorumu siz yapın!