
TABGD 240 Dk: Düşen Trend Kırılırsa T2 ve 250+ Yolculuğu Başlar mı?
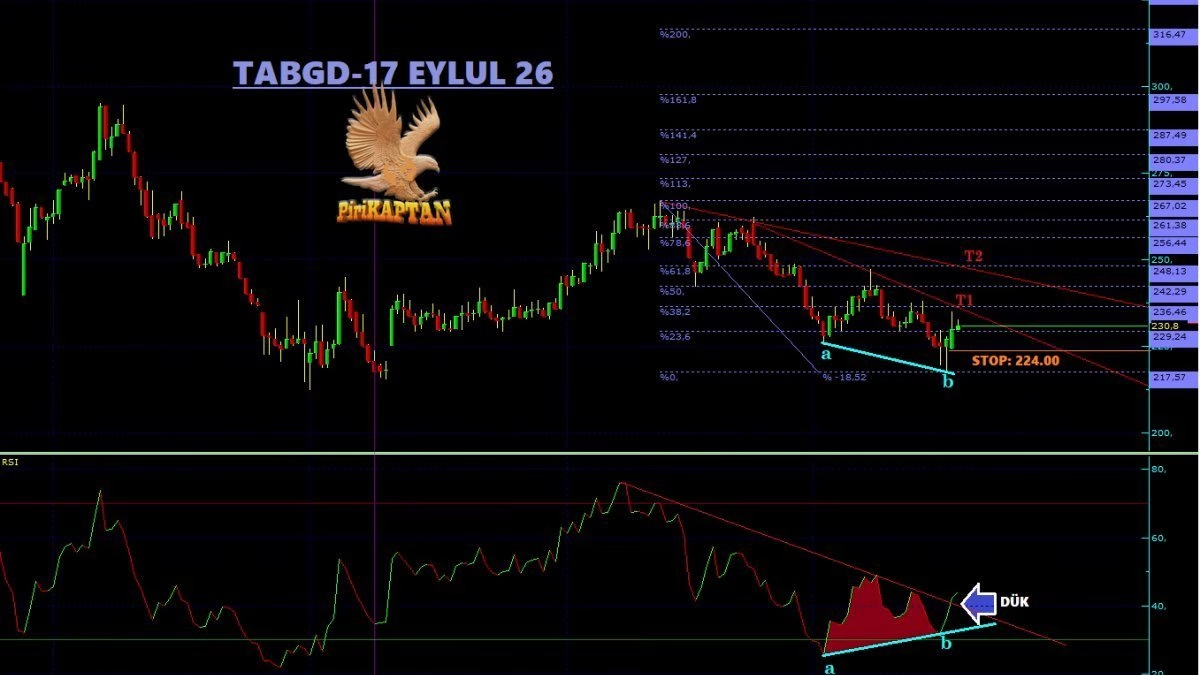
TABGD 240 Dk: RSI pozitif diverjans + 230.80 destek. Stop 224. T1 kırılırsa T2 ve 236-242 açılır. 224 altı iptal. Temelde restoran büyümesi devam. Yatırım tavsiyesi değildir.
TABGD TAB GIDA SANAYİ VE TİCARET A.Ş.-17 EYLÜL 2026
TABGD 1Grafikteki T1-T2 düşen kanal, Fibonacci seviyeleri, 224 stop, a-b swing’i ve RSI üzerindeki pozitif diverjans (DÜK işareti) esas alınmıştır.
Teknik Yorum (240 Dk Grafik):
Grafik, yükseklerden gelen düzeltmenin T1 (alt) ve T2 (üst) kırmızı düşen trend çizgileri içinde sıkıştığını gösteriyor. Fiyat son dönemde a-b düşüşüyle daha düşük dip yaparken RSI aynı bölgede daha yüksek dip oluşturmuş; bu klasik pozitif diverjans. RSI’daki yükselen mavi çizgi ve “DÜK” işareti bu ayrışmayı vurguluyor. Momentum tarafında toparlanma sinyali var. Güncel bölge 230.80 civarı (yeşil yatay) destek/direnç olarak çalışıyor. Fibonacci geri çekilmesinde %23.6 – %38.2 bandına denk gelen bu alan, kısa vadede alıcıların savunduğu yer. Stop seviyesi net: 224.00. Bu seviyenin altı kapanışlarda senaryo bozulur, 217.57 (Fib %0) ve altı gündeme gelir.
Olası senaryo:
- 224 üzerinde tutunma + T1 kırılımı: İlk hedef T2 çizgisi ve 236-242 bölgesi.
- T2’nin de geçilmesi: 248-256 ve ardından 261-273 bandı açılır.
- Hacimli kapanışlar ve RSI’nın 40-50 üzerine yerleşmesi teyit niteliğinde olur.
Temel Yorum:
TAB Gıda (TABGD), Burger King Türkiye master franchise’ı başta olmak üzere Popeyes, Sbarro, Arby’s, Subway ile kendi markaları Usta Dönerci ve Usta Pideci’yi işleten entegre bir hızlı servis restoran (QSR) şirketi. Et entegre tesisi, patates işleme ve lojistik gibi dikey entegrasyonu maliyet kontrolü açısından avantaj sağlıyor.2026 2. çeyrek ve ilk yarı sonuçları operasyonel büyümeyi teyit ediyor: Toplam restoran sayısı 2.100’e ulaştı (yılbaşından itibaren 78 yeni açılış). Sistem geneli satışlar ve fiş adedi artışı devam ederken dijital/kiosk payı yükseliyor. Ciro büyümesi reel bazda hedeflerle uyumlu, FAVÖK marjı büyük ölçüde korunuyor. Bilanço nakit pozisyonu güçlü, finansal borç düşük. Analist hedef fiyatları genel olarak 360-420 TL bandında (ortalama ~370-380 TL civarı), mevcut fiyata göre ciddi potansiyel öngörülüyor. Riskler tarafında maliyet baskısı (personel ve hammadde), franchise gelirlerindeki dalgalanma ve genel tüketici harcama eğilimi izlenmeli. Çin’de Usta Dönerci adımı gibi uluslararası açılımlar uzun vadeli hikâyeyi destekliyor.
Özet:
Teknikte 224 stop ile 230-236 bandı tepki alımı için izlenebilir bölge. Temelde şirket operasyonel olarak sağlıklı ve büyüme hikâyesi duruyor. Kısa vadede teknik teyit, orta vadede temel katalizörler (yeni açılışlar, 3Ç sonuçları) belirleyici olacak.
NOT: Yatırım tavsiyesi değildir. Risk yönetimi ve kendi analizinizle karar veriniz.
💬 Yorumlar (0)
Yorum yapabilmek için giriş yapmalısınız.
Giriş Yap / Üye OlHenüz yorum yapılmamış. İlk yorumu siz yapın!