
Temel Analiz - Bilanço Nasıl Okunur? Şirket Değerleme Rehberi
Temel analizin zaman alan ama uzun vadeli yatırımcılar için güçlü bir araç olduğunu, tek başına karar verdirmediğini, diğer faktörlerle (yönetim, sektör, makro) birlikte kullanılması gerektiği unutulmamalı. i
TEMEL ANALİZ: Bilanço Nasıl Okunur? Şirket Değerleme Rehberi
Temel analiz, bir şirketin finansal verilerini, ekonomik koşullarını ve sektörünü inceleyerek o şirketin gerçek veya adil değerini bulmayı amaçlayan bir yatırım yöntemidir. Şirketin piyasada o an işlem gördüğü fiyat ile sahip olduğu gerçek güç arasındaki farkı anlamaya çalışır.
Bilanço okumak ise, bir şirketin belirli bir tarihteki mali durumunu özetleyen ana finansal tabloyu incelemektir. Şirketin ne kadar varlığı olduğunu, borçlarını ve ortakların şirketteki payını (öz kaynaklarını) anlamayı sağlar.
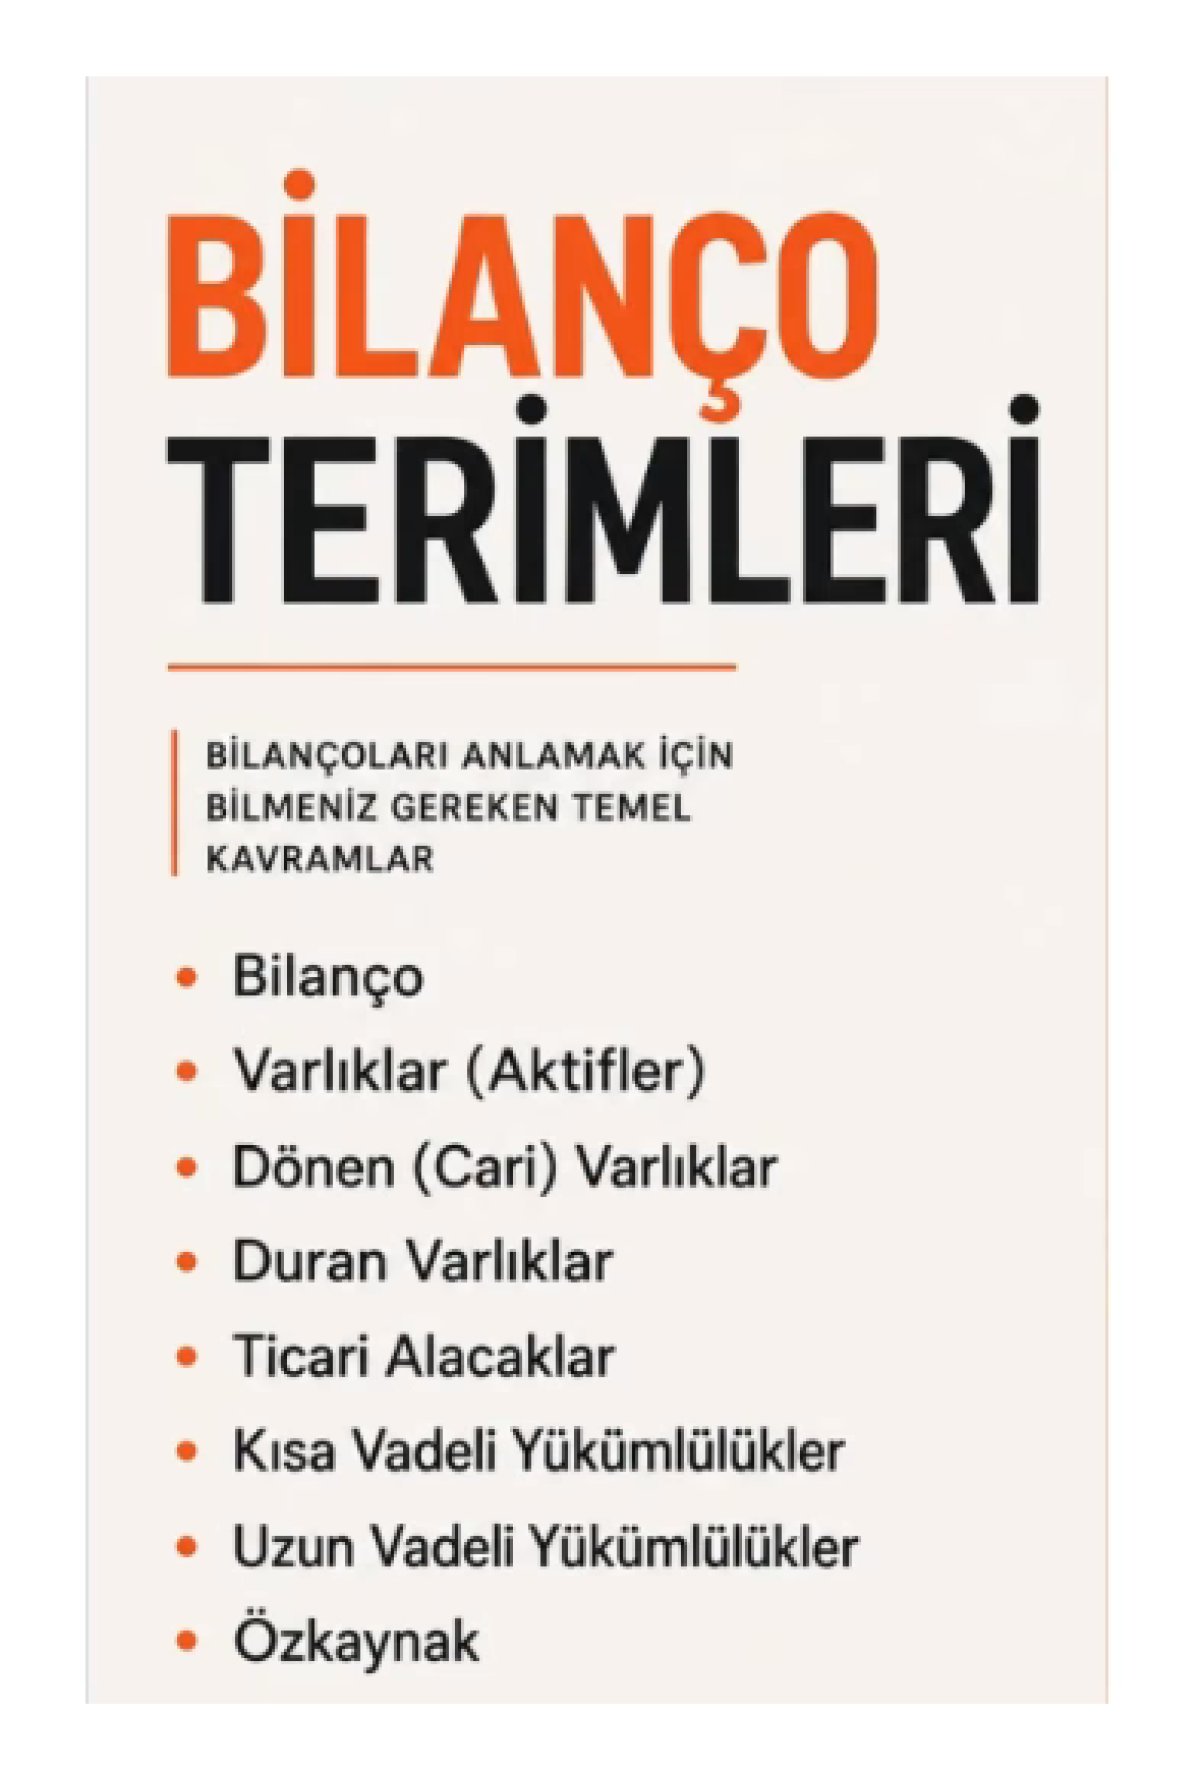
- kap.org.tr adresine gidin.
- Üstteki arama kutusuna şirket adı veya hisse kodu (örneğin BIMAS, THYAO, AEFES) yazın.
- Şirket sayfasına girin → Bildirimler veya Bildirim Sorgula kısmına gidin.
- Bildirim tipinden “Finansal Rapor” seçin.
- Tarih aralığını belirleyin (genellikle son 1 yıl veya son 4 dönem yeterlidir).
- İlgili dönemin “Finansal Rapor” bildirimine tıklayın.
- Eklerdeki PDF veya Excel dosyalarını indirin. Asıl detaylar burada ve dipnotlardadır.
Tablo | Ne Anlatır? | Öncelik |
|---|---|---|
Finansal Durum Tablosu (Bilanço) | Belirli bir tarihteki varlık, borç ve özkaynak durumu | Yüksek |
Kar veya Zarar Tablosu (Gelir Tablosu) | Dönem içindeki hasılat, maliyet ve kâr | Yüksek |
Nakit Akış Tablosu | Gerçek nakit üretimi (faaliyet, yatırım, finansman) | Çok Yüksek |
Özkaynak Değişim Tablosu | Özkaynakların nasıl değiştiği | Orta |
Dipnotlar | Detaylar, riskler, muhasebe politikaları | En Yüksek |
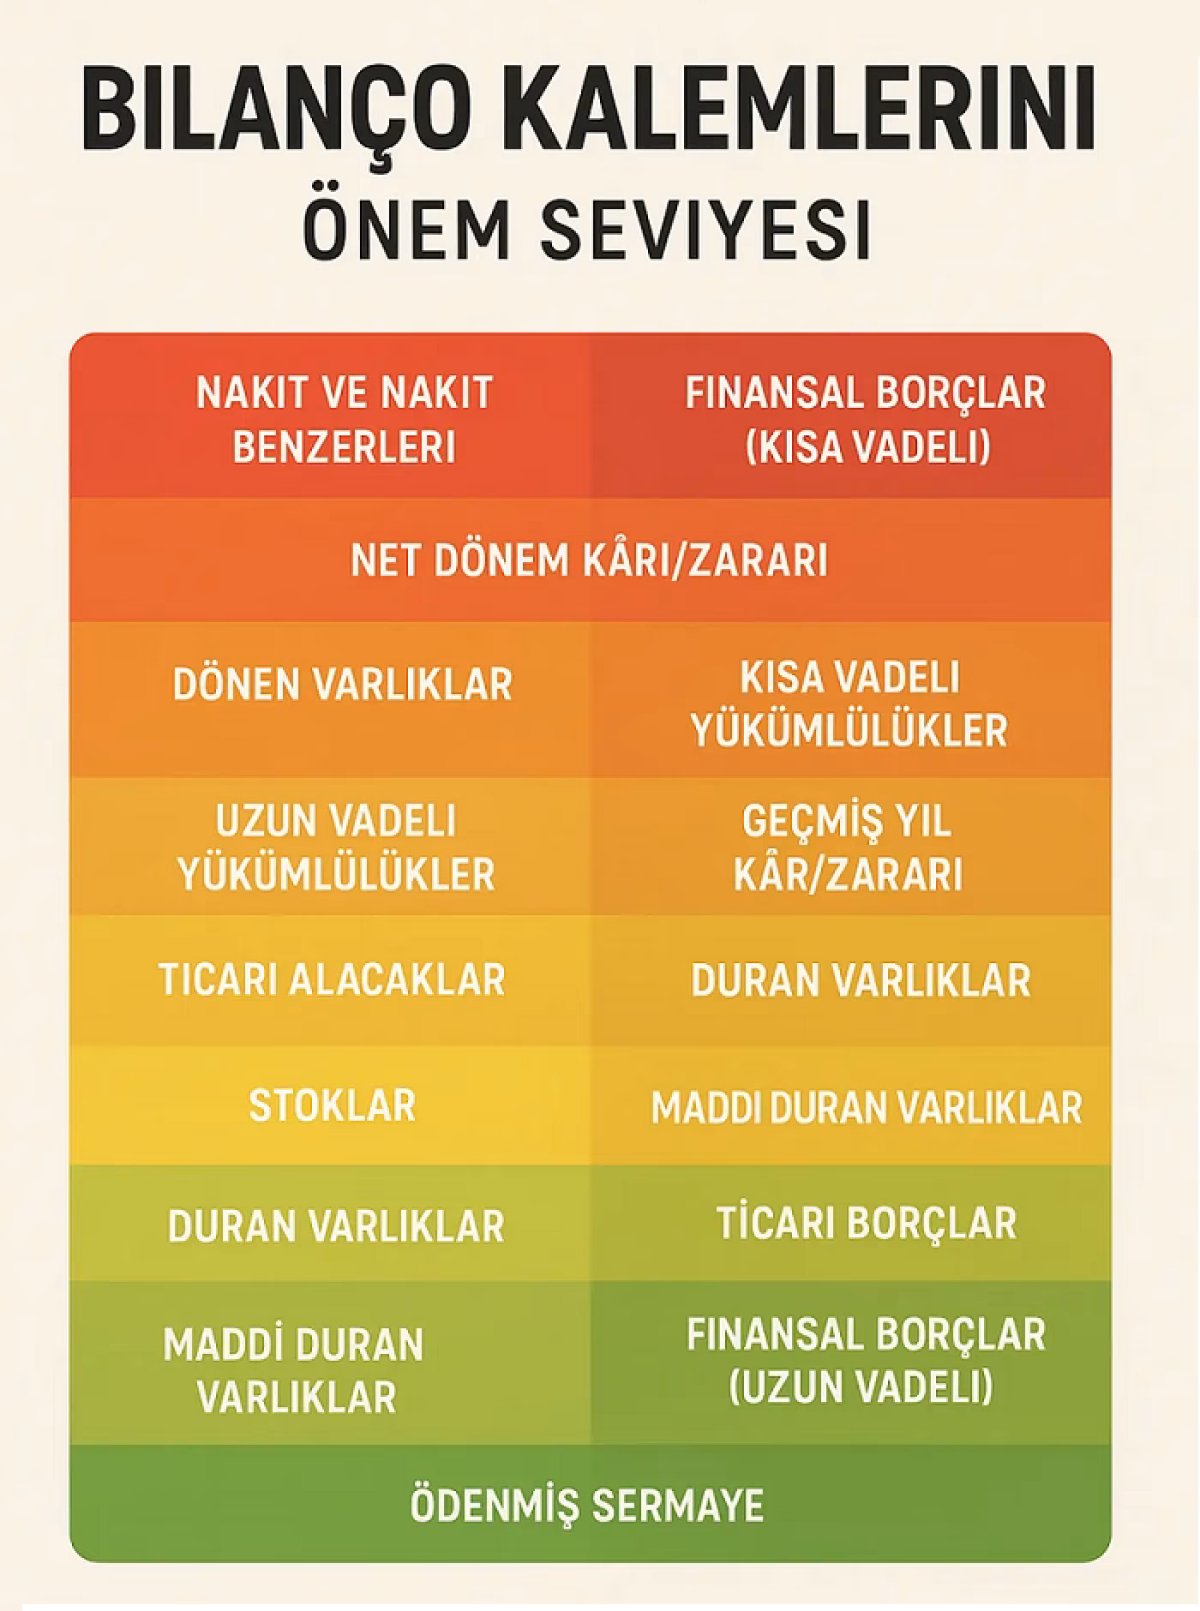
- Hasılat (satışlar) büyüyor mu? (reel büyüme önemli, enflasyon etkisi var)
- Brüt kâr marjı korunuyor mu?
- Esas faaliyet kârı / FAVÖK nasıl?
- Finansman giderleri artıyor mu?
- Net kâr, tek seferlik kalemlerden mi geliyor yoksa operasyonel mi?
- Dönen varlıklar > Kısa vadeli yükümlülükler mi? (Cari oran)
- Nakit ve nakit benzerleri yeterli mi?
- Ticari alacaklar ve stoklar satışlara göre sağlıklı mı? (şişme var mı?)
- Finansal borçların vadesi ve para birimi (TL mi, döviz mi?)
- Özkaynaklar büyüyor mu?
- Faaliyetlerden nakit akışı pozitif mi?
- Net kâr ile faaliyet nakit akışı uyumlu mu? (büyük fark varsa dikkat)
- Yatırım harcamaları (Capex) ne durumda?
- Finansman nakit akışı (borçlanma veya temettü) nasıl?
- Enflasyon düzeltmesi / TMS 29 etkisi
- İlişkili taraf işlemleri
- Döviz pozisyonu ve kur riski
- Borç vade dağılımı
- Stok değerleme ve alacak karşılıkları
- Koşullu yükümlülükler ve davalar
- Bağlı ortaklık ve iştirak detayları
- Enflasyon muhasebesi: Yüksek enflasyon dönemlerinde karşılaştırmaları dikkatli yapın. Reel büyüme ve marj değişimlerine odaklanın.
- Konsolide vs Solo: Holding şirketlerinde konsolide tabloyu esas alın.
- Dönemsel karşılaştırma: Sadece bir çeyreğe bakmayın. En az 4-8 dönem trendini inceleyin.
- Sorumluluk Beyanı ve Faaliyet Raporu: Finansal raporla birlikte yayımlanır, yönetim değerlendirmesi burada olur.
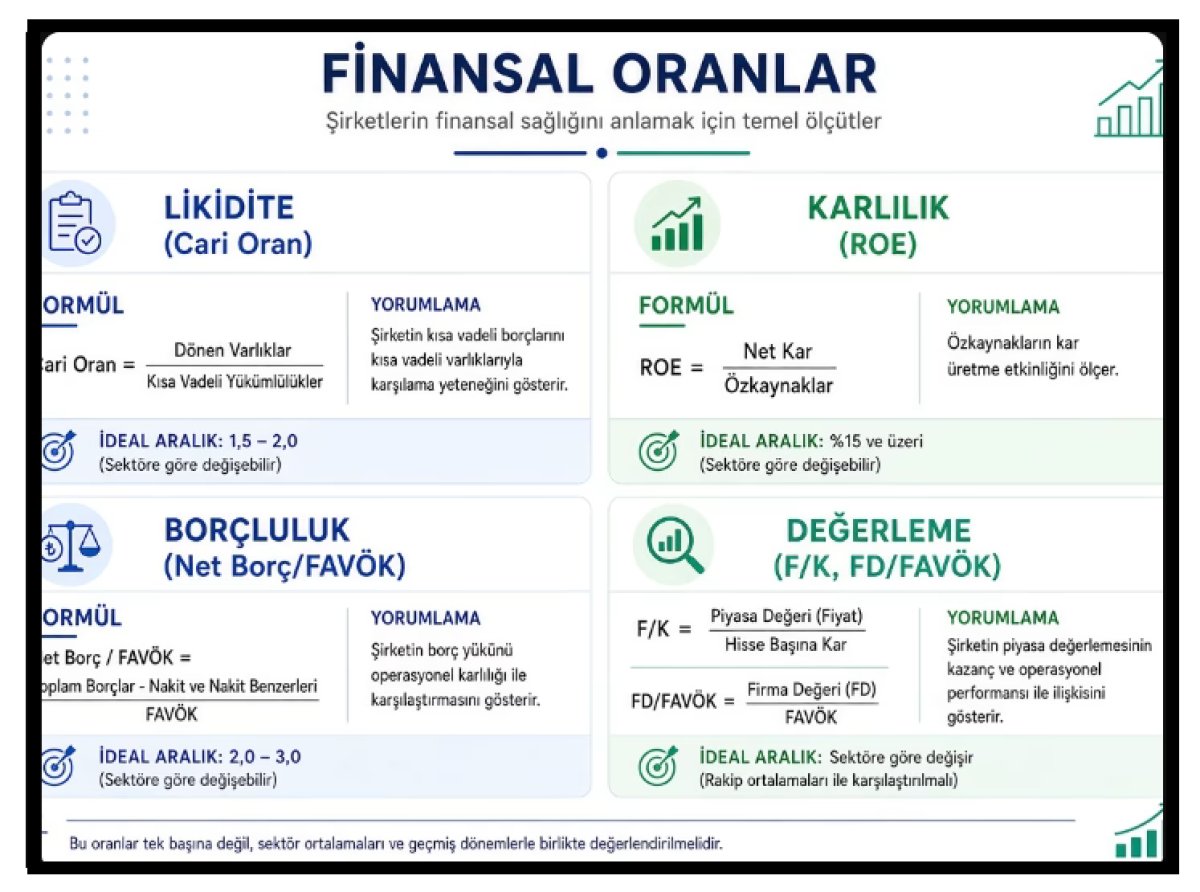
- Cari oran > 1,5 (sektöre göre değişir)
- Faaliyetlerden nakit akışı pozitif
- Net borç / FAVÖK makul seviyede (< 2-3x çoğu sektörde)
- Hasılat ve FAVÖK trendi olumlu
- Özkaynaklar erimiyor
- KAP’ta şirketi bulun → Finansal Rapor’u indirin
- Gelir tablosu + Nakit akışı ile başlayın
- Bilançoyu kontrol edin
- Dipnotları mutlaka okuyun
- Önceki dönemlerle ve sektörle karşılaştırın
---------------------------------------------------------------------------------------- - Bilanço analizi teknikleri, bir şirketin finansal sağlığını, likiditesini, borç yükünü ve verimliliğini sistematik şekilde değerlendirmek için kullanılır. Tek bir yöntem yeterli değildir; teknikler birlikte uygulandığında daha sağlıklı sonuç alınır.1. Yatay Analiz (Trend / Karşılaştırmalı Analiz)Aynı kalemin farklı dönemlerdeki değişimini inceler.Nasıl yapılır?
- En az 3-5 dönem (çeyrek veya yıl) bilançoyu yan yana koyun.
- Her kalem için mutlak ve yüzdesel değişimi hesaplayın.
Dikkat edilecek noktalar:\text{Değişim \%} = \frac{\text{Cari Dönem} - \text{Önceki Dönem}}{\text{Önceki Dönem}} \times 100- Varlıklar artıyor ama satışlar artmıyorsa verimlilik düşüyor olabilir.
- Stoklar veya alacaklar satışlardan daha hızlı artıyorsa nakit sıkışması riski vardır.
- Borçlar öz kaynaklardan daha hızlı büyüyorsa finansal risk yükseliyor demektir.
Yorum örnekleri:\text{Dikey \%} = \frac{\text{İlgili Kalem}}{\text{Toplam Varlıklar (veya Kaynaklar)}} \times 100- Dönen varlıkların toplam varlıklara oranı yüksekse şirket likidite ağırlıklıdır.
- Kısa vadeli borçların payı artıyorsa kısa vadeli finansman riski yükselir.
- Özkaynak payının düşmesi borçlanma bağımlılığının arttığını gösterir.
Not: Oranları tek başına değil, şirketin geçmişiyle ve sektör ortalamasıyla kıyaslayınKategori
Önemli Oranlar
Formül
Genel Yorum
Likidite
Cari Oran
Dönen Varlıklar / Kısa Vadeli Yükümlülükler
>1,5 genellikle güvenli (sektöre göre değişir)
Asit-Test
(Dönen Varlıklar - Stoklar) / Kısa Vadeli Yük.
Stok hariç daha temkinli likidite ölçüsü
Mali Yapı / Kaldıraç
Borç / Özkaynak
Toplam Borç / Özkaynak
Yüksek oran riski artırır
Net Borç / FAVÖK
(Finansal Borç - Nakit) / FAVÖK
<2-3x çoğu sektörde makul kabul edilir
Verimlilik
Aktif Devir Hızı
Satışlar / Ortalama Toplam Varlıklar
Yüksek olması varlıkların etkin kullanıldığını gösterir
Kârlılık
ROE
Net Kâr / Ortalama Özkaynak
Özkaynak verimliliği
ROA
Net Kâr / Ortalama Toplam Varlıklar
Varlık verimliliği
4. Pratik Bilanço Okuma Teknikleri (Yatırımcı Odaklı)
- Varlık kalitesini kontrol edin
Nakit, alacak ve stokların gerçekten likit olup olmadığına bakın. Şişmiş alacak veya yavaş hareket eden stok uyarısıdır. - İşletme sermayesi trendini izleyin
Dönen varlıklar – kısa vadeli yükümlülükler. Sürekli negatif veya eriyorsa nakit sıkıntısı işareti olabilir. - Borç vadesi ve para birimine dikkat edin
Kısa vadeli borç yoğunluğu ve döviz cinsinden borç, kur riski yaratır. Dipnotlardan vade dağılımını mutlaka kontrol edin. - Özkaynak erimesi veya büyümesi
Özkaynaklar sürekli eriyorsa (zarar veya temettü politikası nedeniyle) dikkatli olun. - Gelir tablosu ve nakit akışı ile birlikte okuyun
Bilanço tek başına yeterli değildir. Kâr artışı nakit akışıyla desteklenmiyorsa “kağıt üzerinde kâr” olabilir. - Dipnotları ve ilişkili taraf işlemlerini inceleyin
En önemli teknik detaylar genellikle dipnotlarda gizlidir (enflasyon düzeltmesi, koşullu yükümlülükler, ilişkili taraf bakiyeleri vb.).
- Yatay analiz ile trendi görün.
- Dikey analiz ile yapıyı anlayın.
- Kritik oranları hesaplayın.
- Dipnotlarla doğrulayın.
- Sektör ve geçmiş dönemle karşılaştırın.
Temel analizin zaman alan ama uzun vadeli yatırımcılar için güçlü bir araç olduğunu, tek başına karar verdirmediğini, diğer faktörlerle (yönetim, sektör, makro) birlikte kullanılması gerektiği unutulmamalı.
NOT: Bu paylaşım yatırım tavsiyesi içermez kendi analizlerinizi yapın.- Varlık kalitesini kontrol edin
💬 Yorumlar (0)
Yorum yapabilmek için giriş yapmalısınız.
Giriş Yap / Üye OlHenüz yorum yapılmamış. İlk yorumu siz yapın!