
XBANK BIST Bankacılık Sektörü: 13 Kasım 2026 Günlük Grafik ve Makro-Jeopolitik Değerlendirme
HSBC Global Investment Research, 13 Kasım tarihli küresel bankacılık stratejisi raporunda Türk bankalarına ilişkin görünümü “nötr”den “pozitif”e yükseltti.
XBANK BIST Bankacılık Sektörü: 13 Kasım 2026 Günlük Grafik ve Makro-Jeopolitik Değerlendirme
XBANK’da Kritik Eşik: Çoklu Dip Formasyonu ve 16.100-16.300 Desteği Test Ediliyor
HSBC’den Türk Bankalarına Pozitif Sinyal: Net Faiz Marjı Toparlanması Başladı mı?
Jeopolitik Stalemate ve Yüksek Petrol Fiyatları Bankacılık Marjlarını Sınavda
200 Günlük Ortalama Altında Sıkışma: Aralık Faiz Kararı XBANK’ın Yönünü Belirleyebilir
XBANK BIST Bankacılık Sektörü: 13 Kasım 2026 Günlük Grafik ve Makro-Jeopolitik Değerlendirme
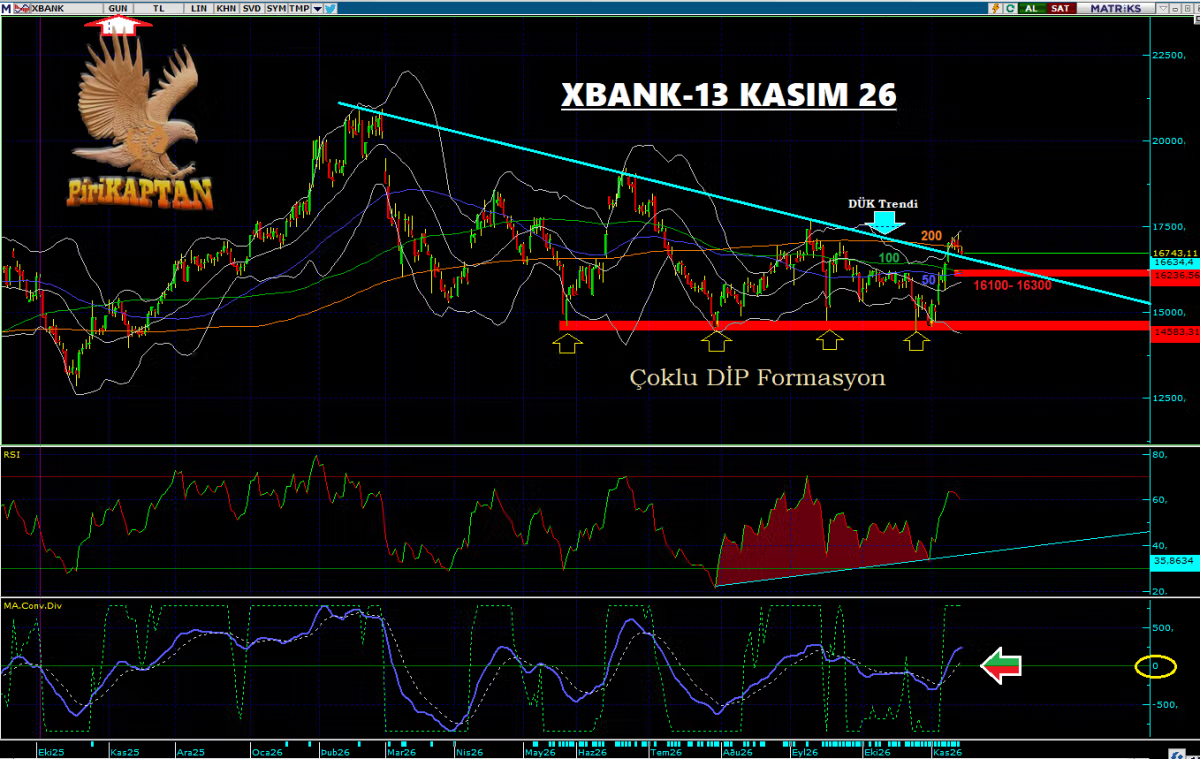
13 Kasım 2026 kapanışında XBANK endeksi 16.743,11 seviyesinden yüzde 0,69 gerileyerek haftayı yüzde 2,10 yükselişle tamamladı. Yılbaşından bu yana getiri yüzde 1,23 seviyesinde kalırken BIST 100’ün yüzde 5,16’lık performansının gerisinde kaldı. Endeks, Ekim ortalarında gördüğü yaklaşık 14.400-15.000 bandındaki diplerden toparlanarak 17.200’lere kadar yükselmiş, ardından hafif bir geri çekilme yaşamıştır. Grafikte dikkat çeken çoklu dip formasyonu, RSI’daki pozitif uyumsuzluk (PU) yapısının fiyatlanmış görünümü ve MACD’nin sıfır hattı üzerinde düzeltme yapması teknik açıdan karışık bir tablo çiziyor.
Teknik Görünüm: Pullback mi, Destek Kırılımı mı?
Günlük grafikte 200 günlük hareketli ortalama (yaklaşık 16.922) birkaç gündür kapanışla aşılamamış durumda. Aşağı yönlü (DÜK) trend çizgisi ise pullback olarak yorumlanabilir. Fiyat bu trendin üzerinde kalırsa kısa vadeli toparlanma potansiyeli korunabilir. Ancak aşağı yönde kırılım gerçekleşirse, kullanıcının da işaret ettiği 16.100-16.300 bandı (50 ve 100 günlük ortalamaların da bulunduğu destek kanalı) kritik stop/destek bölgesi haline gelir. Bu bölgenin altında kalıcılık, formasyonun bozulması ve daha derin bir düzeltme riskini artırır. RSI’ın nötr-pozitif bölgede (yaklaşık 59 civarı) seyretmesi ve MACD’nin sıfır üstünde kalması momentumun tamamen tükenmediğini gösterse de, 200 günlük ortalama direnci aşılmadan güçlü bir trend dönüşü beklemek erken olabilir.
Makro ve Sektör Dinamikleri: Faiz İndirimi ile Marj Toparlanması
TCMB, 22 Ekim 2026’da politika faizini yüzde 37’den yüzde 36’ya indirdi. Piyasa, Aralık toplantısında (10 Aralık) ek 100 baz puanlık indirim beklentisini büyük ölçüde fiyatlamış durumda. HSBC Global Investment Research, 13 Kasım tarihli küresel bankacılık stratejisi raporunda Türk bankalarına ilişkin görünümü “nötr”den “pozitif”e yükseltti. Gerekçe olarak politika faizi normalleşmesinin net faiz marjlarını (NIM) desteklemesi ve cazip değerlemeler öne çıkıyor. Kurum, maddi özkaynak kârlılığının 2026’da yüzde 23’ten 2028’de yüzde 35’e çıkmasını ve hisse başı kârın yıllık yüzde 60 bileşik büyümesini bekliyor.
Sektör tarafında 9 aylık kümülatif net kâr 780,9 milyar TL’ye ulaşarak yıllık yüzde 16,6 artış gösterdi. Ancak aktif kalitesinde hafif bozulma dikkat çekiyor: TGA oranı yüzde 3,19’a yükselirken karşılama oranı geriledi. Kredi büyümesi makro-ihtiyati sınırlar nedeniyle kontrollü seyrediyor; son dönemde bazı büyüme limitlerinde yapılan esnetmeler ise kısa vadeli destekleyici unsur olarak izlenebilir. Değerleme açısından bankalar, CEEMEA bölgesindeki birçok emsala göre cazip seviyelerde işlem görüyor.
Jeopolitik Riskler ve Enflasyon Baskısı
ABD-İran gerilimi (Şubat 2026’dan beri süregelen çatışma) hâlâ en önemli dış risk. Kasım ortasında “no war, no peace” stalemate’i hâkim; petrol arzı kısmen toparlansa da Hürmüz Boğazı’ndaki tehditler ve Trump yönetiminin söylemleri fiyatları yüksek tutuyor. Brent petrol 13 Kasım civarında 95-96 dolar bandında seyrediyordu (Ekim sonundaki 118 dolar zirvesinden gerilemiş olsa da hâlâ yüksek). Bu durum TCMB’nin enflasyon tahminlerini yukarı çekmesine yol açtı: 12 Kasım’da açıklanan Enflasyon Raporu’nda 2026 yıl sonu tahmini yüzde 29,5’e yükseltildi, petrol varsayımı 97,2 dolara çıktı. Piyasa katılımcıları anketinde yıl sonu beklentisi yüzde 30,04’e yükseldi.
Yüksek enerji fiyatları hem enflasyon hem de TRY üzerinde baskı yaratıyor. USD/TRY Kasım ortasında 50,3 civarında. Jeopolitik tırmanış durumunda lira zayıflaması, enflasyon beklentilerinin yeniden bozulması ve TCMB’nin sıkı duruşunu daha uzun süre koruması riski banka marjlarındaki toparlanmayı geciktirebilir. Eylül’deki fon krizi gibi yerel şoklar da piyasa oynaklığını artırabiliyor.
Görünüm ve Risk Yönetimi
XBANK, BIST 100’e göre yılbaşından beri geride kalsa da HSBC’nin pozitif dönüşü ve faiz indirim döngüsünün NIM’e olumlu yansıması beklentisi orta vadeli destekleyici faktörler. Teknik açıdan 16.100-16.300 bandı tutunursa ve 200 günlük ortalama üzerine kapanışlar gelirse, 17.300-17.500 direnç bölgesi test edilebilir. Aşağı kırılımda ise stop olarak bu destek kanalı öne çıkar ve formasyonun geçerliliği sorgulanır.
Aralık ayındaki TCMB kararı ve jeopolitik gelişmeler (özellikle petrol ve lira) kısa vadeli yönü belirleyecek en kritik unsurlar. Sektör, değerleme cazibesi sunmaya devam ediyor ancak jeopolitik ve enflasyon risk primi nedeniyle “dikkatli iyimser” bir duruş daha uygun görünüyor. Yatırımcıların stop seviyelerini net tutması, pozisyon büyüklüklerini risk toleransına göre ayarlaması ve makro verileri (özellikle enflasyon ve rezerv gelişmeleri) yakından takip etmesi önerilir.
En sık öne çıkanlar
- YKBNK (Yapı Kredi)
Faiz indirimlerine en duyarlı bankalardan biri olarak görülüyor (mevduat maliyetlerinin hızlı düşmesi NIM’e daha çabuk yansıyor). Birçok aracı kurum “Al” / “Endeks Üstü” diyor. Hedef fiyat konsensüsü yaklaşık 47-51 TL bandında (güncel fiyat ~37-38 TL). Potansiyel getiri beklentileri %25-35+ seviyesinde. - AKBNK (Akbank)
HSBC’nin uzun süredir en çok tercih ettiği banka. Yüksek hedef fiyatlar (örnek: Phillip Capital 93,60 TL, potansiyel ~%34). Endekste yüksek ağırlığı ve güçlü franchise’ı nedeniyle sektör hareketlerinde belirleyici oluyor. - GARAN (Garanti BBVA)
Son dönemde XBANK içinde görece iyi performans gösterdi. Hedef fiyatlar yüksek (örnek: 190 TL civarı, potansiyel ~%25). Güçlü sermaye yapısı ve uluslararası sahiplik avantajı öne çıkıyor.
Diğer dikkat çekenler
- TSKB: Birçok modelde en yüksek yükseliş potansiyeli (%70 civarı) hesaplanan banka. Kalkınma bankası yapısı nedeniyle farklı dinamikleri var.
- ISCTR (İş Bankası) ve VAKBN (Vakıfbank): Birçok raporda “Endeks Üzeri” / “Al” tavsiyesi alıyor, potansiyeller %40+ seviyelerinde.
- HALKB: Genellikle daha temkinli (“Endekse Paralel” veya “Tut”) bakılıyor; kamu bankası risk primi daha yüksek algılanıyor.
Neden bu bankalar?
- Faiz indirimi → NIM toparlanması senaryosunda özel bankalar (özellikle YKBNK ve AKBNK) daha avantajlı konumda görülüyor. Mevduatların kısa vadeli olması sayesinde fonlama maliyeti düşüşü daha hızlı yansıyor.
- Değerleme tarafında çoğu banka hâlâ cazip F/K ve F/DD çarpanlarında işlem görüyor.
- Risk tarafında ise TGA oranlarındaki hafif bozulma ve jeopolitik/enerji fiyat riskleri tüm sektör için geçerli; kamu bankalarında (HALKB, VAKBN) bu riskler biraz daha yakından izleniyor.
Kısa özet sıralama (analist görüşleri + potansiyel + NIM duyarlılığı birleşimiyle):
YKBNK ≈ AKBNK > GARAN > TSKB / ISCTR / VAKBN > HALKB
NOT: Bu bir yatırım tavsiyesi değildir. Hedef fiyatlar ve potansiyeller rapor tarihindeki fiyatlarla hesaplanmıştır, piyasada hızlı değişebilir. Stop seviyeleri ve pozisyon büyüklüğü kişisel risk yönetimine göre ayarlanmalıdır. Güncel raporları ve kendi analizinizi mutlaka kontrol edin.
Abdullah Filiz
15.11.2026 18:50İcbct de bilançoda toparlanma var gibi dolar bazlı da dokuz senelik düsen bir trend var kirarsa 2.5 dolar civarına teknik olarak çanak tamamlama yaparmi